

Βασικά Συμπεράσματα
- Σύμφωνα με τα πρόσφατα στοιχεία της Eurostat για την φορολογική επιβάρυνση, τα οποία δημοσιεύθηκαν στις 28 Οκτωβρίου, η φορολογική επιβάρυνση στην Ελλάδα παραμένει το 2025 ίδια με εκείνη του 2019 για το σύνολο της οικονομίας.
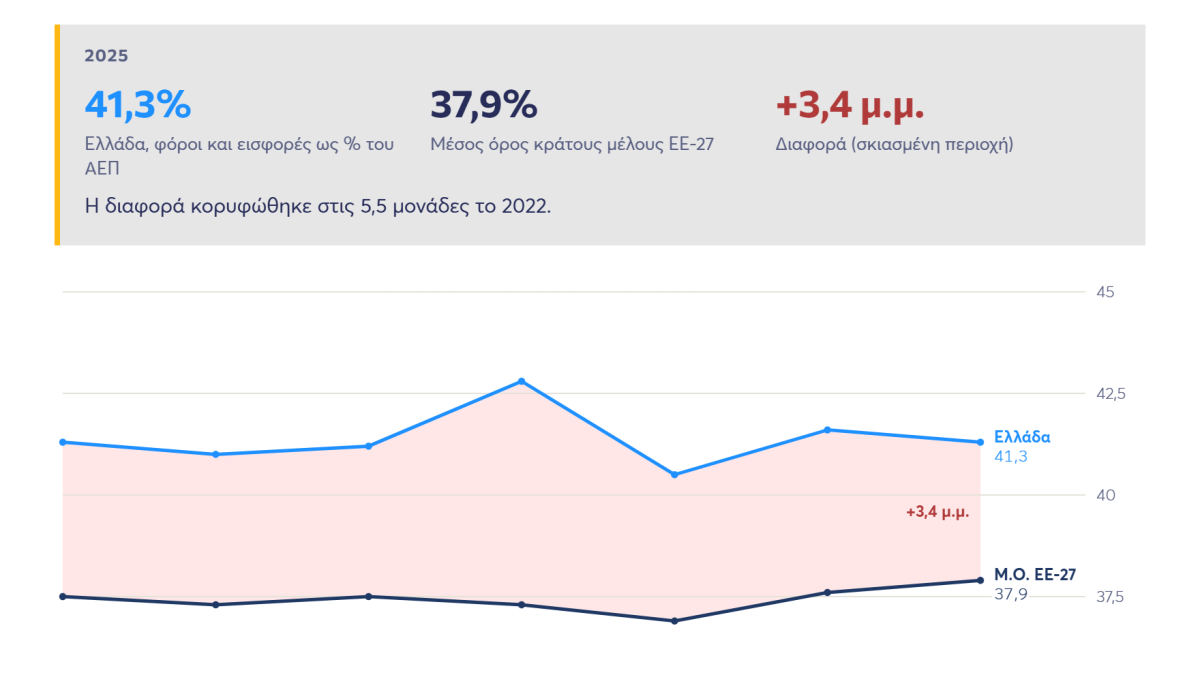
- Το 2025 η Ελλάδα εισέπραξε φόρους και κοινωνικές εισφορές ίσες με το 41,3% του ΑΕΠ, έναντι 37,9% που είναι ο μέσος όρος των 27 κρατών της ΕΕ. Η εξέλιξη από το 2019 μέχρι σήμερα είχε διακυμάνσεις, με κορύφωση στο 42,8% το 2022 και χαμηλό 40,5% το 2023.
- Η Ελλάδα κατατάσσεται τέταρτη στην ΕΕ-27 στους έμμεσους φόρους με 17,2% του ΑΕΠ έναντι 13,4% που είναι ο μέσος όρος κράτους μέλους, διαφορά 3,8 ποσοστιαίων μονάδων. Ο ΦΠΑ μόνος αντιστοιχεί στο 9,4% του ΑΕΠ έναντι 7,2% στην ΕΕ. Αυτή η δομή της φορολογίας βαρύνει δυσανάλογα την κατανάλωση, καθώς κάθε αγορά αγαθών και υπηρεσιών φέρει υψηλότερο έμμεσο φορολογικό φορτίο από οποιαδήποτε άλλη χώρα της ΕΕ πλην τριών. Αντίστροφα, υστερεί κατά 1,2 μονάδες στους άμεσους φόρους με 11,0% έναντι 12,2% που είναι ο μέσος όρος κράτους μέλους.
- Στις κοινωνικές εισφορές η Ελλάδα με 13,0% του ΑΕΠ βρίσκεται 0,9 μονάδες πάνω από τον μέσο κράτους μέλους (12,1%).
- Ως προς την κατανομή των πόρων, η κοινωνική προστασία απορροφά το 36,7% της συνολικής κρατικής δαπάνης, έναντι 36,6% για τον μέσο όρο των κρατών της ΕΕ αντίστοιχα. Το 2024, από κάθε 1000 ευρώ που δαπανά το ελληνικό κράτος για κοινωνική προστασία, σχεδόν 800 ευρώ κατευθύνονται σε συντάξεις γήρατος και επιζώντων (620 κατά μέσο όρο στην ΕΕ-27), περίπου 85 ευρώ σε ασθένεια και αναπηρία (140 κατά μέσο όρο στην ΕΕ-27), 50 ευρώ σε οικογένεια και παιδιά (120 κατά μέσο όρο στην ΕΕ-27), 40 ευρώ σε ανεργία, 30 ευρώ σε κοινωνικό αποκλεισμό και 10 ευρώ σε στέγαση. Η ελληνική κοινωνική προστασία είναι, επομένως, κατ’ ουσίαν συνταξιοδοτική δαπάνη, καθώς οι πόροι που απομένουν για την υποστήριξη των οικογενειών, της αναπηρίας και της στέγασης — δηλαδή για τις ανάγκες των νεότερων γενεών — είναι αναλογικά οι μισοί ή και λιγότεροι από ό,τι στην υπόλοιπη Ευρώπη.
Εισαγωγή
Σύμφωνα με τα πρόσφατα στοιχεία της Eurostat για την φορολογική επιβάρυνση, τα οποία δημοσιεύθηκαν στις 28 Οκτωβρίου,[1–3] η φορολογική επιβάρυνση στην Ελλάδα παραμένει το 2025 ίδια με εκείνη του 2019 για το σύνολο της οικονομίας. Ο καλύτερος δημοσιονομικός δείκτης που απαντά στο ερώτημα «πόσο φορολογούμαστε» στο σύνολο της οικονομίας είναι συνήθως αυτός της φορολογικής επιβάρυνσης ως ποσοστό του ΑΕΠ. Ο αριθμός αυτός όμως δεν λέει την ίδια ιστορία σε κάθε χώρα, γιατί πίσω του κρύβεται διαφορετική σύνθεση εσόδων και εντελώς διαφορετική κατανομή δαπανών.
Η παρούσα ανάλυση εξετάζει τη φορολογική επιβάρυνση στην Ελλάδα από το 2019 έως το 2025 σε σύγκριση με τον μέσο όρο κράτους μέλους της ΕΕ-27, τη σύνθεσή της ανά κατηγορία και την κατανομή των δημόσιων δαπανών, ώστε να δοθεί πλήρης απάντηση και στο ερώτημα: πού πηγαίνουν τελικά οι φόροι μας;
1Η εξέλιξη της φορολογικής επιβάρυνσης, 2019–2025
Η Ελλάδα ξεκίνησε το 2025 σημειώνοντας την ίδια φορολογική επιβάρυνση στο σύνολο της οικονομίας με το 2019, καθώς συλλέγει και φόρους και εισφορές το 41,3% του ΑΕΠ. Μέσα σε αυτή την 6ετία, το 2022 ο δείκτης εκτινάχθηκε στο 42,8%, αντανακλώντας την επίδραση της ανάκαμψης μετά την πανδημία και των αυξημένων εσόδων, ενώ η πτώση στο 40,5% το 2023 ακολούθησε αντίστροφη πορεία. Σε ονομαστικούς όρους, τα έσοδα αυξήθηκαν από 76,4 δισ. ευρώ το 2019 σε 103,2 δισ. ευρώ το 2025, αύξηση περίπου 35%.
Ο μέσος των 27 χωρών της ΕΕ χωρών κυμάνθηκε μεταξύ 36,9% (2023) και 37,9% (2025). Η Ελλάδα βρισκόταν σταθερά 3 έως 5,5 μονάδες πάνω από αυτό το επίπεδο σε όλη την περίοδο, με τη διαφορά να φτάνει τις 5,5 μονάδες το 2022. Το 2025 η Ελλάδα σημειώνει 3,4 μονάδες υψηλότερη φορολογική επιβάρυνση από τον μέσο όρο της ΕΕ-27 (Γράφημα 1).
| Έτος | Ελλάδα | Μ.Ο. ΕΕ-27 |
|---|---|---|
| 2019 | 41,3 | 37,5 |
| 2020 | 41,0 | 37,3 |
| 2021 | 41,2 | 37,5 |
| 2022 | 42,8 | 37,3 |
| 2023 | 40,5 | 36,9 |
| 2024 | 41,6 | 37,6 |
| 2025 | 41,3 | 37,9 |
Πηγή: Eurostat, gov_10a_taxag. Μέσος όρος ΕΕ-27: απλός αριθμητικός μέσος 27 κρατών μελών.
Το Γράφημα 2 παρουσιάζει τη μεταβολή της φορολογικής επιβάρυνσης ως ποσοστό του ΑΕΠ από το 2019 έως το 2025 για κάθε κράτος μέλος της ΕΕ-27. Σε αύξηση της φορολογικής επιβάρυνσης κινήθηκαν 16 χώρες, με τις μεγαλύτερες αυξήσεις στην Εσθονία (+3,4 μονάδες), τη Λιθουανία (+3,4) και την Ισπανία (+2,9). Αντίστοιχα, σε μείωση κινήθηκαν 10 χώρες, με τις μεγαλύτερες μειώσεις στη Δανία (−3,0 μονάδες), τη Σουηδία (−2,6) και τη Γαλλία (−1,3). Η Ελλάδα είναι η μόνη χώρα με μηδενική μεταβολή (0,0 μονάδες), διατηρώντας αμετάβλητη τη φορολογική της επιβάρυνση στο 41,3% του ΑΕΠ.
| Χώρα | Μεταβολή 2019–2025 (μ.μ.) |
|---|---|
| Λιθουανία | 3,4 |
| Εσθονία | 3,4 |
| Ισπανία | 2,9 |
| Ρουμανία | 2,4 |
| Πολωνία | 2,0 |
| Σλοβακία | 1,4 |
| Λετονία | 1,2 |
| Σλοβενία | 0,7 |
| Κύπρος | 0,5 |
| Αυστρία | 0,4 |
| Ιταλία | 0,4 |
| Κροατία | 0,4 |
| Πορτογαλία | 0,3 |
| Ιρλανδία | 0,3 |
| Γερμανία | 0,2 |
| Βουλγαρία | 0,1 |
| Ελλάδα | 0,0 |
| Φινλανδία | −0,1 |
| Λουξεμβούργο | −0,1 |
| Ολλανδία | −0,2 |
| Τσεχία | −0,2 |
| Μάλτα | −0,5 |
| Ουγγαρία | −0,8 |
| Βέλγιο | −0,9 |
| Γαλλία | −1,3 |
| Σουηδία | −2,6 |
| Δανία | −3,0 |
Πηγή: Eurostat, gov_10a_taxag.
2Η σύνθεση της φορολογικής επιβάρυνσης
Στο Γράφημα 3 παρουσιάζεται η σύνθεση της φορολογικής επιβάρυνσης. Οι άμεσοι φόροι (τρέχοντες φόροι εισοδήματος και περιουσίας, D5) αυξήθηκαν από 9,1% σε 11,0% του ΑΕΠ, (+1,9 ποσοστιαίες μονάδες) γεγονός που αντανακλά τη βελτίωση της συμμόρφωσης μέσω ψηφιακής παρακολούθησης και τη διεύρυνση της φορολογητέας βάσης. Αντίστροφα, οι κοινωνικές εισφορές (D61) μειώθηκαν από 14,4% σε 13,0%, κυρίως λόγω της συρρίκνωσης των τεκμαρτών εισφορών.α
Η σύγκριση με τον μέσο όρο της ΕΕ-27 αποκαλύπτει τη δομική ιδιαιτερότητα της Ελλάδας. Οι έμμεσοι φόροι (D2) στο 17,2% του ΑΕΠ υπερβαίνουν κατά 3,8 μονάδες τον μέσο κράτους μέλους (13,4%), και η χώρα κατατάσσεται τέταρτη στην ΕΕ-27, ως προς την υψηλότερη φορολογική επιβάρυνση σε αυτή την κατηγορία. Στους άμεσους φόρους (D5) υπολείπεται κατά 1,2 μονάδες (11,0% έναντι 12,2%), ενώ στις κοινωνικές εισφορές (D61) βρίσκεται 0,9 μονάδες πάνω από τον μέσο κράτους μέλους (13,0% έναντι 12,1%).
| Κατηγορία | Ελλάδα 2019 | Ελλάδα 2025 |
|---|---|---|
| Έμμεσοι φόροι | 17,6% | 17,2% |
| Άμεσοι φόροι | 9,1% | 11,0% |
| Εισφορές | 14,4% | 13,0% |
| Κατηγορία | Ελλάδα 2025 | Μ.Ο. ΕΕ-27 2025 |
|---|---|---|
| Έμμεσοι φόροι | 17,2% | 13,4% |
| Άμεσοι φόροι | 11,0% | 12,2% |
| Εισφορές | 13,0% | 12,1% |
Πηγή: Eurostat
3Πού πηγαίνουν οι φόροι μας;
Το 2024 η ελληνική γενική κυβέρνηση δαπάνησε το 48,2% του ΑΕΠ, 2,3 μονάδες πάνω από τον μέσο κράτους μέλους το οποίο βρίσκεται στο 45,9% (Γράφημα 4).
Η δημόσια δαπάνη για υγεία ανήλθε στο 5,7% του ΑΕΠ, έναντι 6,8% για τον μέσο όρο της ΕΕ-27, διαφορά 1,1 ποσοστιαίων μονάδων. Η δαπάνη για παιδεία ήταν 3,9%, έναντι 5,0%, διαφορά επίσης 1,1 μονάδων. Αντίθετα, η Ελλάδα δαπανά περισσότερα από τον μέσο όρο των κρατών της ΕΕ στις γενικές δημόσιες υπηρεσίες με 8,3% έναντι 5,6%, κατηγορία που περιλαμβάνει εξυπηρέτηση χρέους και διοικητικές λειτουργίες.
| Λειτουργία | Ελλάδα 2024 | Μ.Ο. ΕΕ-27 2024 |
|---|---|---|
| Κοινωνική προστασία | 17,7% | 17,0% |
| Γενικές δημόσιες υπηρεσίες | 8,3% | 5,6% |
| Οικονομικές υποθέσεις | 6,0% | 5,3% |
| Υγεία | 5,7% | 6,8% |
| Παιδεία | 3,9% | 5,0% |
| Άμυνα | 2,2% | 1,6% |
| Δημόσια τάξη και ασφάλεια | 2,0% | 1,8% |
Πηγή: Eurostat, gov_10a_exp, TE, COFOG.
Η κοινωνική προστασία απορροφά 17,7% του ΑΕΠ, ελαφρώς πάνω από τον μέσο όρο της ΕΕ-27 (17,0%). Ωστόσο, η κρίσιμη παράμετρος στην κοινωνική προστασία είναι η εσωτερική κατανομή των δαπανών, καθώς το 78,5% της κοινωνικής προστασίας κατευθύνεται σε γήρας και επιζώντες, έναντι περίπου 62% για τον μέσο όρο της ΕΕ-27.
- Συντάξεις γήρατος667 €559 €+108
- Συντάξεις επιζώντων119 €59 €+60
- Ασθένεια και αναπηρία85 €141 €−56
- Οικογένεια και παιδιά51 €124 €−73
- Ανεργία40 €47 €−7
- Κοινωνικός αποκλεισμός π.δ.κ.α.28 €41 €−13
- Στέγαση11 €12 €−1
- Λοιπά (Ε&Α, π.δ.κ.α.)0 €18 €−18
Πηγή: Eurostat, gov_10a_exp, COFOG GF10 (GF1001–GF1009). Ευρώ ανά 1.000 ευρώ συνολικής δαπάνης κοινωνικής προστασίας (2024)· Δ = μεταβολή 2019–2024 σε ποσοστιαίες μονάδες του ΑΕΠ. Μέσος όρος ΕΕ-27: απλός αριθμητικός μέσος.
Το Γράφημα 5 παρουσιάζει την εξέλιξη της δαπάνης κοινωνικής προστασίας ανά επιμέρους λειτουργία (σύμφωνα με την ταξινόμηση της ΕΕ)β από το 2019 έως το 2024, ως ποσοστό του ΑΕΠ, για την Ελλάδα και τον μέσο όρο κράτους μέλους της ΕΕ-27. Στην πενταετία αυτή, η μόνη κατηγορία στην οποία η Ελλάδα αύξησε τη δαπάνη της είναι η ανεργία (+0,1 μονάδες, από 0,6% σε 0,7% του ΑΕΠ). Αντίθετα, η συνολική δαπάνη κοινωνικής προστασίας μειώθηκε κατά 1,9 μονάδες (από 19,6% σε 17,7%), μείωση που προέρχεται σχεδόν εξ ολοκλήρου από τη δαπάνη για γήρας (−1,9 μονάδες, από 13,7% σε 11,8%), ενώ οριακά μειώθηκαν η δαπάνη για ασθένεια και αναπηρία (−0,1) και για κοινωνικό αποκλεισμό (−0,1). Αμετάβλητες παρέμειναν οι δαπάνες για επιζώντες (2,1%), οικογένεια και παιδιά (0,9%) και στέγαση (0,2%). Την ίδια περίοδο ο μέσος όρος της ΕΕ-27 κινήθηκε αντίστροφα, με τη συνολική δαπάνη να αυξάνεται κατά 0,8 μονάδες (από 16,2% σε 17,0%).
Το 2024, από κάθε 1000 ευρώ που δαπανά το ελληνικό κράτος για κοινωνική προστασία, σχεδόν 800 ευρώ (78,5%) κατευθύνονται σε συντάξεις γήρατος και επιζώντων, περίπου 85 ευρώ σε ασθένεια και αναπηρία, 50 ευρώ σε οικογένεια και παιδιά, 40 ευρώ σε ανεργία, 30 ευρώ σε κοινωνικό αποκλεισμό και 10 ευρώ σε στέγαση. Στον μέσο όρο της ΕΕ-27 οι συντάξεις απορροφούν περίπου 620 ευρώ στα 1000, ενώ 140 ευρώ πηγαίνουν σε ασθένεια και αναπηρία και 120 ευρώ σε οικογένεια και παιδιά. Η ελληνική κοινωνική προστασία είναι, επομένως, κατ’ ουσίαν συνταξιοδοτική δαπάνη, καθώς οι πόροι που απομένουν για την υποστήριξη των οικογενειών, της αναπηρίας και της στέγασης — δηλαδή για τις ανάγκες των νεότερων γενεών — είναι αναλογικά οι μισοί ή και λιγότεροι από ό,τι στην υπόλοιπη Ευρώπη.
Από το 2019 στο 2024 η Ελλάδα μείωσε τη δαπάνη για κοινωνική προστασία κατά 1,9 μονάδες ως % του ΑΕΠ (από 19,6% σε 17,7%), ενώ ο μ.ο. ΕΕ-27 αυξήθηκε κατά 0,8 μονάδες (από 16,2% σε 17,0%).
| Έτος | Ελλάδα | Μ.Ο. ΕΕ-27 |
|---|---|---|
| 2019 | 19,6% | 16,2% |
| 2020 | 22,3% | 18,2% |
| 2021 | 20,3% | 17,0% |
| 2022 | 18,9% | 16,4% |
| 2023 | 18,5% | 16,6% |
| 2024 | 17,7% | 17,0% |
Από το 2019 στο 2024 η Ελλάδα μείωσε τη δαπάνη για ασθένεια και αναπηρία κατά 0,1 μονάδες (από 1,6% σε 1,5% του ΑΕΠ), παραμένοντας σχεδόν 1 μονάδα κάτω από τον μ.ο. ΕΕ-27 (2,4%).
| Έτος | Ελλάδα | Μ.Ο. ΕΕ-27 |
|---|---|---|
| 2019 | 1,6% | 2,3% |
| 2020 | 1,7% | 2,6% |
| 2021 | 1,6% | 2,4% |
| 2022 | 1,5% | 2,3% |
| 2023 | 1,4% | 2,3% |
| 2024 | 1,5% | 2,4% |
Από το 2019 στο 2024 η Ελλάδα μείωσε τη δαπάνη για γήρας κατά 1,9 μονάδες ως % του ΑΕΠ (από 13,7% σε 11,8%), αλλά παραμένει 2,3 μονάδες πάνω από τον μ.ο. ΕΕ-27 (9,5%).
| Έτος | Ελλάδα | Μ.Ο. ΕΕ-27 |
|---|---|---|
| 2019 | 13,7% | 9,0% |
| 2020 | 15,5% | 9,8% |
| 2021 | 13,6% | 9,3% |
| 2022 | 12,4% | 9,0% |
| 2023 | 12,2% | 9,3% |
| 2024 | 11,8% | 9,5% |
Από το 2019 στο 2024 η δαπάνη της Ελλάδας για επιζώντες παρέμεινε αμετάβλητη στο 2,1% του ΑΕΠ, υπερδιπλάσια του μ.ο. ΕΕ-27 (1,0%), ο οποίος επίσης παρέμεινε σταθερός.
| Έτος | Ελλάδα | Μ.Ο. ΕΕ-27 |
|---|---|---|
| 2019 | 2,1% | 1,0% |
| 2020 | 2,4% | 1,0% |
| 2021 | 2,4% | 1,0% |
| 2022 | 2,2% | 0,9% |
| 2023 | 2,1% | 0,9% |
| 2024 | 2,1% | 1,0% |
Από το 2019 στο 2024 η δαπάνη της Ελλάδας για οικογένεια και παιδιά παρέμεινε στο 0,9% του ΑΕΠ, λιγότερο από το μισό του μ.ο. ΕΕ-27, ο οποίος αυξήθηκε κατά 0,1 μονάδες (από 2,0% σε 2,1%).
| Έτος | Ελλάδα | Μ.Ο. ΕΕ-27 |
|---|---|---|
| 2019 | 0,9% | 2,0% |
| 2020 | 1,0% | 2,2% |
| 2021 | 1,1% | 2,1% |
| 2022 | 1,1% | 2,1% |
| 2023 | 0,9% | 2,0% |
| 2024 | 0,9% | 2,1% |
Από το 2019 στο 2024 η Ελλάδα αύξησε τη δαπάνη για ανεργία κατά 0,1 μονάδες ως % του ΑΕΠ (από 0,6% σε 0,7%), ενώ ο μ.ο. ΕΕ-27 επέστρεψε στο 0,8% μετά την κορύφωση του 2020 (1,3%).
| Έτος | Ελλάδα | Μ.Ο. ΕΕ-27 |
|---|---|---|
| 2019 | 0,6% | 0,8% |
| 2020 | 0,9% | 1,3% |
| 2021 | 0,7% | 1,0% |
| 2022 | 0,6% | 0,7% |
| 2023 | 0,8% | 0,7% |
| 2024 | 0,7% | 0,8% |
Από το 2019 στο 2024 η δαπάνη της Ελλάδας για στέγαση παρέμεινε αμετάβλητη στο 0,2% του ΑΕΠ, στο ίδιο επίπεδο με τον μ.ο. ΕΕ-27 (0,2%).
| Έτος | Ελλάδα | Μ.Ο. ΕΕ-27 |
|---|---|---|
| 2019 | 0,2% | 0,2% |
| 2020 | 0,2% | 0,2% |
| 2021 | 0,3% | 0,2% |
| 2022 | 0,2% | 0,2% |
| 2023 | 0,2% | 0,2% |
| 2024 | 0,2% | 0,2% |
Από το 2019 στο 2024 η Ελλάδα μείωσε τη δαπάνη για κοινωνικό αποκλεισμό κατά 0,1 μονάδες (από 0,6% σε 0,5% του ΑΕΠ), ενώ ο μ.ο. ΕΕ-27 παρέμεινε στο 0,7% μετά από άνοδο έως 0,9% το 2022.
| Έτος | Ελλάδα | Μ.Ο. ΕΕ-27 |
|---|---|---|
| 2019 | 0,6% | 0,7% |
| 2020 | 0,6% | 0,8% |
| 2021 | 0,6% | 0,7% |
| 2022 | 0,8% | 0,9% |
| 2023 | 0,8% | 0,8% |
| 2024 | 0,5% | 0,7% |
Πηγή: Eurostat, gov_10a_exp, COFOG GF10 (GF1001–GF1008), % ΑΕΠ. Μέσος όρος ΕΕ-27: απλός αριθμητικός μέσος 27 κρατών μελών.
4Συμπεράσματα: η μείωση των φορολογικών συντελεστών και η συνολική φορολογική επιβάρυνση
Από το 2019 και μετά, η φορολογική πολιτική στην Ελλάδα κινήθηκε προς τη μείωση επιμέρους φορολογικών συντελεστών και της επιβάρυνσης της εργασίας. Σύμφωνα με το Υπουργείο Εθνικής Οικονομίας και Οικονομικών, από την έναρξη της κυβερνητικής θητείας το 2019 έως το 2025 είχαν αποφασιστεί συνολικά 83 μειώσεις φόρων και εισφορών, με πρόσθετες παρεμβάσεις να τίθενται σε εφαρμογή από το 2026. Από αυτές, 25 αφορούν την έμμεση φορολογία, δηλαδή περίπου το 30%, ενώ το υπόλοιπο αφορά κυρίως άμεσους φόρους και ασφαλιστικές εισφορές.[4] Παράλληλα, οι ασφαλιστικές εισφορές μειώθηκαν σωρευτικά κατά 5,4 ποσοστιαίες μονάδες από το 2019 έως το 2025, από 40,56% σε 35,16%, με την τελευταία μείωση κατά μία ποσοστιαία μονάδα να εφαρμόζεται από την 1η Ιανουαρίου 2025.[5]
Οι παρεμβάσεις αυτές δεν συνεπάγονται, όμως, αυτομάτως ανάλογη μείωση των συνολικών φορολογικών εσόδων ως ποσοστό του ΑΕΠ. Όπως φαίνεται και από την ανάλυση που προηγήθηκε, οι ονομαστικοί φορολογικοί συντελεστές περιγράφουν τους κανόνες που εφαρμόζονται σε μία συγκεκριμένη φορολογική βάση, ενώ τα πραγματικά έσοδα εξαρτώνται ταυτόχρονα από το ύψος των εισοδημάτων, την απασχόληση, τις τιμές, τη φορολογική συμμόρφωση και τη σύνθεση της οικονομικής δραστηριότητας. Επομένως, ένας χαμηλότερος συντελεστής μπορεί να εφαρμόζεται σε μεγαλύτερη φορολογική βάση και τελικά να αποδίδει ίσα ή και περισσότερα έσοδα.
Οι πιθανοί παράγοντες, μεταξύ άλλων, που διατήρησαν την φορολογική επιβάρυνση στα ίδια επίπεδα με το 2019 παρά την μείωση των φορολογικών συντελεστών είναι:
- Η ονομαστική αύξηση των μισθών χωρίς τιμαριθμική προσαρμογή των φορολογικών συντελεστών δημιουργεί το φαινόμενο της δημοσιονομικής ολίσθησης (fiscal drag ή bracket creep). Την περίοδο 2019-2024 ο προσαρμοσμένος ετήσιος μισθός πλήρους απασχόλησης ανά εργαζόμενο στην Ελλάδα αυξήθηκε σωρευτικά κατά περίπου 12,4% και έφθασε το 2024 περίπου τις 18 χιλ. ευρώ.[6, 7] Η αύξηση αυτή ήταν σε μεγάλο βαθμό ονομαστική, καθώς συνέπεσε με έντονες πληθωριστικές πιέσεις. Την περίοδο 2020-2024 ο σωρευτικός πληθωρισμός στην Ελλάδα ανήλθε σε περίπου 16,5%. Αυτό σημαίνει ότι η αύξηση του ονομαστικού μισθού δεν μεταφράστηκε ισόποσα σε αύξηση της πραγματικής αγοραστικής δύναμης. Η αλληλεπίδραση πληθωρισμού και προοδευτικής φορολογίας οδήγησε στην δημοσιονομική ολίσθηση. Όταν οι μισθοί αυξάνονται σε ονομαστικούς όρους, αλλά τα όρια των φορολογικών κλιμακίων, οι εκπτώσεις και οι πιστώσεις φόρου δεν αναπροσαρμόζονται αντίστοιχα, μέρος των φορολογουμένων μπορεί να μετακινηθεί σε υψηλότερα κλιμάκια ή να φορολογηθεί με υψηλότερο μέσο συντελεστή, χωρίς αντίστοιχη αύξηση της πραγματικής αγοραστικής δύναμης. Η Ευρωπαϊκή Κεντρική Τράπεζα ορίζει ακριβώς αυτόν τον μηχανισμό ως fiscal drag και επισημαίνει ότι μπορεί να δημιουργεί πρόσθετα φορολογικά έσοδα όταν οι ονομαστικές φορολογικές βάσεις αυξάνονται ταχύτερα από τις ονομαστικές παραμέτρους του φορολογικού συστήματος.[8]
- Η διεύρυνση της φορολογικής βάσης μέσω της αύξησης της οικονομικής δραστηριότητας. Η οικονομική δραστηριότητα και η απασχόληση αυξήθηκαν, ενώ η ανεργία μειώθηκε σημαντικά σε σχέση με το 2019. Σύμφωνα με την Έκθεση του Διοικητή της ΤτΕ «η αύξηση των εισοδημάτων και της κατανάλωσης, η ενίσχυση της απασχόλησης και η υψηλή κερδοφορία των επιχειρήσεων συνέβαλαν στην ισχυρή δυναμική των φορολογικών εσόδων».[9]
- Η μεγαλύτερη φορολογική συμμόρφωση με τη χρήση ηλεκτρονικών συναλλαγών και τη διασύνδεση POS με τις ταμειακές μηχανές, τα οποία ενίσχυσαν την καταγραφή συναλλαγών. Η ΑΑΔΕ έχει επισημάνει ότι η διασύνδεση POS-ταμειακών διεύρυνε τη φορολογητέα βάση και αποκάλυψε συναλλαγές που προηγουμένως δεν καταγράφονταν πλήρως, ενώ η Ευρωπαϊκή Επιτροπή έχει συνδέσει μέρος της ισχυρής επίδοσης των φορολογικών εσόδων με τη συνεχιζόμενη βελτίωση της φορολογικής συμμόρφωσης.[10, 11]
- Η σημαντική αύξηση του πληθωρισμού αύξησε τα φορολογικά έσοδα από έμμεσους φόρους. Αν ένα αγαθό κοστίζει 100 ευρώ πριν από ΦΠΑ και ο συντελεστής παραμένει 24%, ο ΦΠΑ είναι 24 ευρώ. Αν η τιμή του ίδιου αγαθού αυξηθεί στα 120 ευρώ, με τον ίδιο ακριβώς συντελεστή ο ΦΠΑ αυξάνεται στα 28,8 ευρώ. Επομένως, ακόμη και χωρίς αύξηση του συντελεστή, η άνοδος των τιμών μπορεί να αυξήσει τις ονομαστικές εισπράξεις από ΦΠΑ.
Η εικόνα αυτή εξηγεί γιατί οι μειώσεις φορολογικών συντελεστών και ασφαλιστικών εισφορών μετά το 2019 μπορούν να συνυπάρχουν με έναν λόγο φορολογικών εσόδων προς ΑΕΠ που παραμένει σχετικά σταθερός. Ο δείκτης δεν μετρά πόσο υψηλοί είναι οι τυπικοί συντελεστές, αλλά πόσα έσοδα συγκεντρώνονται συνολικά σε σχέση με το μέγεθος της οικονομίας. Όταν η φορολογική βάση διευρύνεται, αυξάνεται η απασχόληση και οι ονομαστικοί μισθοί, οι τιμές ανεβαίνουν και βελτιώνεται η συμμόρφωση, το κράτος μπορεί να εισπράττει περισσότερα ακόμη και με χαμηλότερους επιμέρους συντελεστές. Αυτό δεν σημαίνει ότι οι μειώσεις των συντελεστών δεν είχαν επίδραση στα νοικοκυριά ή στις επιχειρήσεις, αλλά ότι η επίδρασή τους στον συνολικό δείκτη αντισταθμίστηκε σε σημαντικό βαθμό από άλλες μεταβολές της οικονομίας και της φορολογικής βάσης.
Ωστόσο, το γεγονός πως η Ελλάδα μέσα σε 6 χρόνια έχει διατηρήσει το ίδιο επίπεδο φορολογικής επιβάρυνσης, σημειώνοντας 3,4 μονάδες υψηλότερη φορολογική επιβάρυνση από τον μέσο όρο της ΕΕ-27 δείχνει πως τα περιθώρια μείωσης των φόρων που συλλέγει και δαπανά το κράτος είναι υπαρκτά, και πως η δημοσιονομική βελτίωση βασίστηκε στην διατήρηση μίας υψηλής φορολογικής επιβάρυνσης στο σύνολο των πολιτών και των επιχειρήσεων, με διαφορετική, ωστόσο, φορολογική βάση.
Τέλος, η εικόνα της υψηλής και αμετάβλητης φορολογικής επιβάρυνσης για το σύνολο της οικονομίας δεν σημαίνει ότι η ποιότητα του φορολογικού συστήματος παρέμεινε στάσιμη. Ο Δείκτης Διεθνούς Φορολογικής Ανταγωνιστικότητας (International Tax Competitiveness Index) του Tax Foundation[12] αξιολογεί κάθε χρόνο τις 38 χώρες του ΟΟΣΑ ως προς την ανταγωνιστικότητα και την ουδετερότητα της φορολογικής τους δομής, δηλαδή ως προς το κατά πόσο οι φόροι είναι χαμηλοί, απλοί και δεν στρεβλώνουν τις οικονομικές αποφάσεις. Όπως φαίνεται στο Γράφημα 6, από το 2019 έως το 2026 η Ελλάδα βελτίωσε τη συνολική της θέση από την 34η στην 23η και το σκορ της από 57,4 σε 65,9 μονάδες στα 100, μια από τις μεγαλύτερες βελτιώσεις στον ΟΟΣΑ, που αποτυπώνει τις μειώσεις συντελεστών στα εισοδήματα και στις επιχειρήσεις και την άρση περιορισμών στη διασυνοριακή φορολόγηση.
Η βελτίωση όμως είναι άνιση. Στη φορολογία εισοδήματος φυσικών προσώπων η Ελλάδα ανέβηκε από την 11η στην 5η θέση (βαθμολογία από 72,5 το 2019 σε 89,6 το 2026), στη διασυνοριακή φορολογία από την 31η στην 19η (βαθμολογία από 60,7 το 2019 σε 70,3 το 2026) και στη φορολογία επιχειρήσεων από την 26η στην 22η (βαθμολογία από 62,1 το 2019 σε 62,6 το 2026). Αντίθετα, στους φόρους κατανάλωσης (από την 32η στην 29η θέση, βαθμολογία από 43,4 το 2019 σε 47,5 το 2026) και ιδίως στους φόρους περιουσίας (από την 34η στην 30η θέση, βαθμολογία από 40,9 το 2019 σε 42,4 το 2026) η χώρα παραμένει σταθερά στην ουρά του ΟΟΣΑ. Οι δύο αυτές κατηγορίες είναι ακριβώς εκείνες όπου η φορολογική επιβάρυνση, όπως είδαμε, υπερβαίνει περισσότερο τον ευρωπαϊκό μέσο όρο: υψηλός ΦΠΑ με στενή βάση και πολλαπλούς συντελεστές, και ένα σύνθετο πλέγμα φόρων στην ακίνητη περιουσία, στις μεταβιβάσεις και στις χρηματοοικονομικές συναλλαγές. Εκεί βρίσκεται και το μεγαλύτερο περιθώριο για απλούστευση, διεύρυνση της βάσης και μείωση των συντελεστών με προβλέψιμους, σταθερούς κανόνες, ώστε η βελτίωση της ανταγωνιστικότητας να μεταφραστεί και σε ελαφρύτερο συνολικό φορολογικό βάρος για πολίτες και επιχειρήσεις.
- Συνολικός δείκτης34η → 23η
- Φορολογία επιχειρήσεων26η → 22η
- Φορολογία εισοδήματος11η → 5η
- Φόροι κατανάλωσης32η → 29η
- Φόροι περιουσίας34η → 30η
- Διασυνοριακή φορολογία31η → 19η
Πηγή: Tax Foundation, International Tax Competitiveness Index 2026. Κατάταξη μεταξύ των 38 χωρών-μελών του ΟΟΣΑ (1 = καλύτερη).
Από την 34η θέση το 2019 η Ελλάδα ανέβηκε στην 23η το 2026 (σκορ 57,4 → 65,9), με το μεγαλύτερο άλμα το 2025.
| Έτος | Σκορ (0–100) |
|---|---|
| 2019 | 57,4 |
| 2020 | 59,1 |
| 2021 | 61,2 |
| 2022 | 61,3 |
| 2023 | 61,9 |
| 2024 | 60,8 |
| 2025 | 65,7 |
| 2026 | 65,9 |
Από την 26η στην 22η θέση (σκορ 62,1 → 62,6)· οριακή βελτίωση παρά τη μείωση του συντελεστή στο 22%, λόγω στρεβλώσεων στη φορολογική βάση.
| Έτος | Σκορ (0–100) |
|---|---|
| 2019 | 62,1 |
| 2020 | 58,1 |
| 2021 | 58,6 |
| 2022 | 59,0 |
| 2023 | 60,0 |
| 2024 | 57,4 |
| 2025 | 62,5 |
| 2026 | 62,6 |
Η ισχυρότερη κατηγορία: από την 11η στην 5η θέση (σκορ 72,5 → 89,6), με το άλμα του 2021 μετά τη μείωση συντελεστών και εισφορών.
| Έτος | Σκορ (0–100) |
|---|---|
| 2019 | 72,5 |
| 2020 | 74,8 |
| 2021 | 89,2 |
| 2022 | 89,7 |
| 2023 | 88,6 |
| 2024 | 89,9 |
| 2025 | 90,3 |
| 2026 | 89,6 |
Σταθερά χαμηλά: από την 32η στην 29η θέση (σκορ 43,4 → 47,5)· υψηλός ΦΠΑ 24% με στενή βάση και πολλαπλούς μειωμένους συντελεστές.
| Έτος | Σκορ (0–100) |
|---|---|
| 2019 | 43,4 |
| 2020 | 44,1 |
| 2021 | 44,4 |
| 2022 | 39,9 |
| 2023 | 43,2 |
| 2024 | 45,6 |
| 2025 | 45,8 |
| 2026 | 47,5 |
Η πιο αδύναμη κατηγορία: από την 34η στην 30η θέση (σκορ 40,9 → 42,4)· πολλαπλοί φόροι σε ακίνητα, μεταβιβάσεις και χρηματοοικονομικές συναλλαγές.
| Έτος | Σκορ (0–100) |
|---|---|
| 2019 | 40,9 |
| 2020 | 40,9 |
| 2021 | 41,8 |
| 2022 | 41,7 |
| 2023 | 41,3 |
| 2024 | 41,7 |
| 2025 | 42,2 |
| 2026 | 42,4 |
Από την 31η στην 19η θέση (σκορ 60,7 → 70,3), με σημαντική βελτίωση το 2020 και το 2025 στη φορολόγηση εισοδημάτων από το εξωτερικό.
| Έτος | Σκορ (0–100) |
|---|---|
| 2019 | 60,7 |
| 2020 | 69,8 |
| 2021 | 69,8 |
| 2022 | 70,3 |
| 2023 | 68,0 |
| 2024 | 60,0 |
| 2025 | 70,6 |
| 2026 | 70,3 |
Πηγή: Tax Foundation, International Tax Competitiveness Index 2026 (δεδομένα 2014–2026). Κατάταξη μεταξύ των 38 χωρών-μελών του ΟΟΣΑ (1 = καλύτερη)· σκορ 0–100 (100 = καλύτερο). Γραμμή: σκορ· ετικέτες: θέση στην κατάταξη.
Σημειώσεις
- αΟι τεκμαρτές κοινωνικές εισφορές (D612) αποτελούν μία στατιστική κατηγορία που αντιπροσωπεύει παροχές κοινωνικής προστασίας που παρέχει ο εργοδότης απευθείας, χωρίς τη μεσολάβηση ασφαλιστικού φορέα. Δηλαδή, τις καταβάλλει ο εργοδότης απευθείας στον εργαζόμενο, χωρίς να περνούν από ασφαλιστικό ταμείο. Η μείωσή τους δεν σημαίνει ότι το κράτος δαπανά λιγότερα για κοινωνική ασφάλιση, αλλά ότι αυτές οι δαπάνες μετακινήθηκαν λογιστικά στην κατηγορία των πραγματικών εισφορών, κυρίως λόγω της ένταξης των δημοσίων υπαλλήλων στον e-ΕΦΚΑ. ↩
- βCOFOG GF1. ↩
Βιβλιογραφία
- Eurostat. (2026). Main national accounts tax aggregates (gov_10a_taxag). Σύνολο δεδομένων, ανάκτηση 2 Νοεμβρίου 2026. Σύνδεσμος πηγής ↗
- Eurostat. (2026). Government revenue, expenditure and main aggregates (gov_10a_main). Σύνολο δεδομένων. Σύνδεσμος πηγής ↗
- Eurostat. (2026). General government expenditure by function (COFOG) (gov_10a_exp). Σύνολο δεδομένων. Σύνδεσμος πηγής ↗
- Υπουργείο Εθνικής Οικονομίας και Οικονομικών. (2025, 12 Σεπτεμβρίου). Οι 83 φόροι που μείωσε η κυβέρνηση από το 2019 ως σήμερα. Σύνδεσμος πηγής ↗
- Υπουργείο Εθνικής Οικονομίας και Οικονομικών. (χ.χ.). 2025: Σε εφαρμογή 18 μειώσεις φόρων και βαρών και 7 μέτρα στήριξης των εισοδημάτων. Σύνδεσμος πηγής ↗
- Ρώμπαπας, Ν., & Σαραβάκος, Κ. (2026, Ιανουάριος). Η πραγματική φορολόγηση στην κατανάλωση και την εργασία. Policy Brief No. 3. Κέντρο Φιλελεύθερων Μελετών. Σύνδεσμος πηγής ↗
- Eurostat. (2026). Average full-time adjusted salary per employee (nama_10_fte). Σύνολο δεδομένων. Σύνδεσμος πηγής ↗
- García-Miralles, E., et al. (2025). Fiscal drag in theory and in practice: A European perspective. ECB Working Paper Series No. 3136. European Central Bank. Σύνδεσμος πηγής ↗
- Τράπεζα της Ελλάδος. (2026, Απρίλιος). Έκθεση του Διοικητή για το έτος 2025. Σύνδεσμος πηγής ↗
- Ανεξάρτητη Αρχή Δημοσίων Εσόδων. (2025, 31 Μαρτίου). Παρουσίαση για POS και ηλεκτρονικές πληρωμές. Σύνδεσμος πηγής ↗
- European Commission. (2026). Economic forecast for Greece. Σύνδεσμος πηγής ↗
- Tax Foundation. (2026). International Tax Competitiveness Index 2026: Greece. Σύνολο δεδομένων, GitHub. Σύνδεσμος πηγής ↗
 Επιστροφή στη λίστα