

- Η δημόσια διαβούλευση στην Ελλάδα βελτιώνεται σταθερά τα τελευταία χρόνια και αποκτά συστηματικά καλύτερες θεσμικές και ψηφιακές υποδομές.
- Η ανάλυση συνεπειών δεν έχει σημειώσει αντίστοιχη πρόοδο στην ουσιαστική χρήση δεδομένων. Σχεδόν κάθε νόμος συνοδεύεται από έκθεση συνεπειών, αλλά η ποσοτική εκτίμηση των ευρύτερων επιπτώσεων παραμένει εξαιρετικά περιορισμένη. Αυτό δείχνουν τα στοιχεία του ΚΕΦΙΜ, ενώ στο ίδιο συμπέρασμα καταλήγει, και η πρόσφατη έκθεση του ΟΟΣΑ για το 2025.
- Το νέο Εγχειρίδιο Ανάλυσης Συνεπειών Ρύθμισης, που δημοσιεύθηκε τον Αύγουστο του 2026, είναι ένα θετικό βήμα. Η σημαντικότερη αλλαγή είναι η ενσωμάτωση του Ευρωπαϊκού μοντέλου σταθερού κόστους, μιας μεθόδου που μετρά με αριθμούς το διοικητικό κόστος που προκαλεί κάθε νέα ρύθμιση σε επιχειρήσεις και πολίτες. Για τις υπόλοιπες επιπτώσεις όμως, οι απαιτήσεις του υποδείγματος μένουν ασαφείς. Η ΕΕ και ο ΟΟΣΑ ζητούν ρητά ποσοτικοποίηση και εξηγούν πώς πρέπει να γίνεται, ενώ το ελληνικό υπόδειγμα αφήνει μεγάλο περιθώριο για απλώς περιγραφικές απαντήσεις.
- Μέχρι σήμερα, οι περισσότερες εκθέσεις που συνοδεύουν τους νόμους δεν περιέχουν δεδομένα και εκτιμήσεις, ενώ το νέο υπόδειγμα και οι νέες απαιτήσεις που ενσωματώθηκαν για τις ποσοτικές εκτιμήσεις δεν ακολουθούνται στους νόμους που έχουν ακολουθήσει. Γι’ αυτό απαιτείται πιο συστηματικός έλεγχος για το αν οι ομάδες που συντάσσουν τους νόμους τηρούν τις οδηγίες.
1Οι νέες πρωτοβουλίες στο πεδίο της νομοθέτησης
Η εισαγωγή του επικαιροποιημένου Εγχειριδίου Ανάλυσης Συνεπειών Ρύθμισης (ΑΣυΡ) που δημοσιεύθηκε τον Αύγουστο του 2026 αποτελεί το θετικότερο βήμα στις νέες πρωτοβουλίες στο πεδίο της καλής νομοθέτησης, ευθυγραμμίζοντας σε έναν βαθμό το ελληνικό ρυθμιστικό πλαίσιο με τις οδηγίες της Ευρωπαϊκής Επιτροπής, τις συστάσεις του ΟΟΣΑ και τη σχετική επιστημονική βιβλιογραφία.[1, 2]
Επίσης, η πρόσφατη αναβάθμιση του OpenGov, που ανακοινώθηκε στις 21 Σεπτεμβρίου 2026, ενισχύει περαιτέρω τις δυνατότητες συμμετοχής. Η προσωποποιημένη ενημέρωση, οι ειδοποιήσεις για νέες διαβουλεύσεις, η συγκεντρωτική προβολή των σχολίων, και η ανοικτή διεπαφή δεδομένων διευκολύνουν την πρόσβαση και την παρακολούθηση. Η αξιοποίηση τεχνητής νοημοσύνης για ομαδοποίηση και κωδικοποίηση σχολίων μπορεί να βοηθήσει τις υπηρεσίες να επεξεργάζονται αποτελεσματικά μεγαλύτερο όγκο συμμετοχής.[3]
2Η διαβούλευση έχει βελτιωθεί, με επιμέρους υποχωρήσεις
Η αναβάθμιση του OpenGov που ανακοινώθηκε στις 21 Σεπτεμβρίου 2026 κάνει τη συμμετοχή στη δημόσια διαβούλευση ευκολότερη και πιο στοχευμένη. Ο πολίτης μπορεί να συνδεθεί με τους κωδικούς Taxisnet, να επιλέξει τους φορείς που τον ενδιαφέρουν και να λαμβάνει αυτόματη ειδοποίηση με email για κάθε νέα διαβούλευσή τους. Μπορεί επίσης να αναζητά διαβουλεύσεις με λέξεις-κλειδιά και να βλέπει συγκεντρωμένα τα σχόλιά του στην ενότητα «Τα σχόλιά μου». Τα νομοσχέδια παρουσιάζονται ανά άρθρο, με εμφανή προθεσμία σχολιασμού, και η πλατφόρμα λειτουργεί πλέον σωστά και σε κινητό.
Δύο αλλαγές έχουν ιδιαίτερη σημασία για τη λογοδοσία. Πρώτον, η ανοικτή διεπαφή δεδομένων (API) επιτρέπει σε ερευνητές, δημοσιογράφους και οργανώσεις να αντλούν συστηματικά τα στοιχεία των διαβουλεύσεων και να παρακολουθούν πώς χρησιμοποιούνται τα σχόλια. Για παράδειγμα, ένας ερευνητής μπορεί να ελέγξει αν οι παρατηρήσεις των πολιτών για ένα άρθρο ενσωματώθηκαν τελικά στο τελικό κείμενο του νόμου ή αν αγνοήθηκαν. Με αυτόν τον τρόπο, αποκαλύπτεται στην πράξη αν η κυβέρνηση λαμβάνει υπόψη τη γνώμη της κοινωνίας ή αν η διαβούλευση γίνεται απλώς για τυπικούς λόγους. Δεύτερον, η ομαδοποίηση και κωδικοποίηση των σχολίων με τεχνητή νοημοσύνη μπορεί να βοηθήσει τις υπηρεσίες να επεξεργάζονται μεγάλο όγκο συμμετοχής, όπου μέχρι σήμερα συχνά υπήρχε μόνο τυπική απάντηση. Η διασύνδεση με την Εθνική Πύλη Νομοθεσίας και τα συστήματα της Βουλής περιορίζει τη χειροκίνητη εργασία και τα λάθη μεταφοράς.
Παρά το γεγονός ότι η τεχνολογική αναβάθμιση του OpenGov αποτελεί ένα αναμφισβήτητο και αναγκαίο βήμα εκσυγχρονισμού, η ουσιαστική επιτυχία της μεταρρύθμισης θα κριθεί αποκλειστικά από τον βαθμό πραγματικής διαβούλευση με τους φορείς και τους πολίτες.. Η νέα ψηφιακή υποδομή κινδυνεύει να παραμείνει χωρίς ουσιαστική εφαρμογή αν τα νομοσχέδια δεν αναρτώνται εγκαίρως στο σύνολό τους και χωρίς εξαιρέσεις, συνοδευόμενα πάντα από την απαραίτητη Ανάλυση Συνεπειών Ρύθμισης που επιτρέπει στους πολίτες να γνωρίζουν το πραγματικό αποτύπωμα των προτεινόμενων διατάξεων.
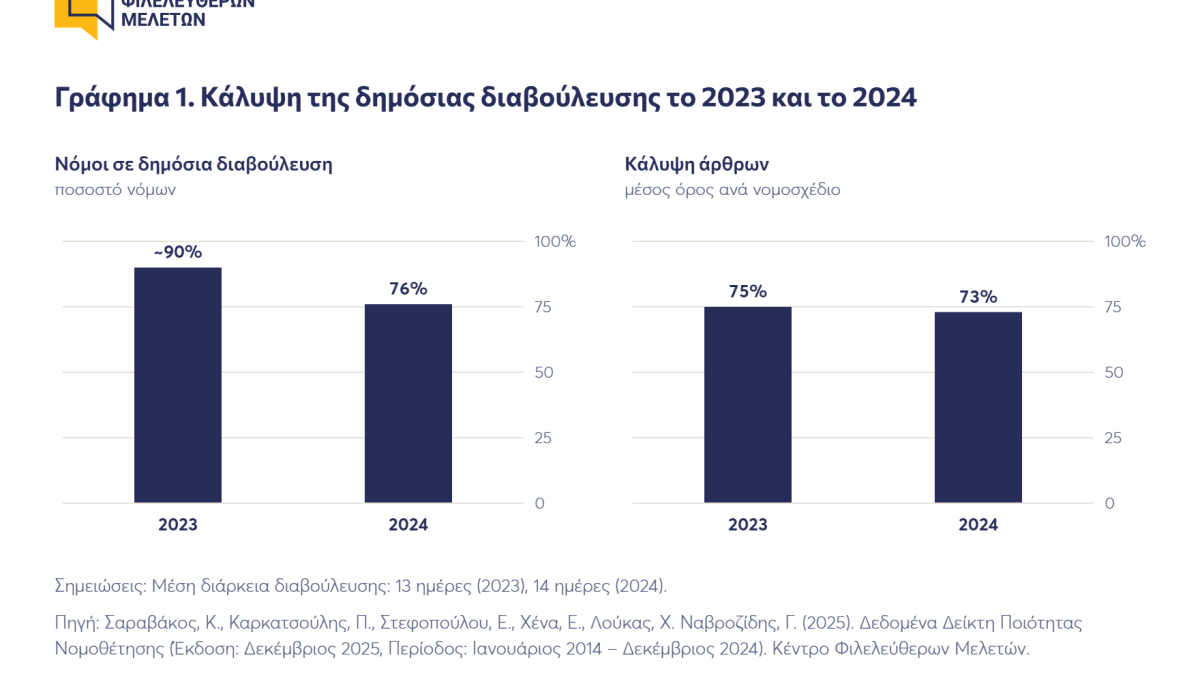
Συνολικότερα, τα στοιχεία του Δείκτη Ποιότητας Νομοθέτησης του ΚΕΦΙΜ καταγράφουν σημαντική ανάκαμψη της διαβούλευσης μετά τις χαμηλές επιδόσεις της περιόδου 2015–2018. Το ποσοστό των νόμων που τέθηκαν σε διαβούλευση ήταν περίπου 73% το 2014, υποχώρησε σε επίπεδα γύρω στο 41% στην περίοδο 2015–2018 και έφθασε στο 90% το 2023. Το 2024 διαμορφώθηκε στο 76%. Η κάμψη σε σχέση με το 2023 δεν αναιρεί τη βελτίωση έναντι των χαμηλών επιδόσεων της προηγούμενης περιόδου, καθώς οι νόμοι χωρίς διαβούλευση αφορούν κυρίως την εισαγωγή τυπικών διμερών (όχι διεθνών) συμβάσεων μεταξύ του δημοσίου και τρίτων φορέων.[2, σ. 18]
Η κάλυψη των άρθρων εμφανίζει επίσης βελτίωση μετά το 2020. Ο μέσος όρος του ποσοστού των άρθρων που ήταν διαθέσιμα για διαβούλευση έφθασε στο 75% το 2023 και διαμορφώθηκε στο 73% το 2024. Με άλλα λόγια, κατά μέσο όρο ανά νομοσχέδιο, το 27% των άρθρων δεν είχε τεθεί σε διαβούλευση. Από την άλλη πλευρά, η μέση διάρκεια διαβούλευσης αυξήθηκε από 13 ημέρες το 2023 σε 14 το 2024 (Γράφημα 1).[2, σ. 18–19]
Νόμοι σε δημόσια διαβούλευσηποσοστό νόμων
Κάλυψη άρθρωνμέσος όρος ανά νομοσχέδιο
Σημειώσεις: Μέση διάρκεια διαβούλευσης: 13 ημέρες (2023), 14 ημέρες (2024).
| 2023 | 2024 | Μεταβολή 2023–2024 | |
|---|---|---|---|
| Νόμοι σε δημόσια διαβούλευση (ποσοστό νόμων) | ~90% | 76% | −14 π.μ. |
| Κάλυψη άρθρων (μέσος όρος ανά νομοσχέδιο) | 75% | 73% | −2 π.μ. |
Πηγή: Σαραβάκος, Κ., Καρκατσούλης, Π., Στεφοπούλου, Ε., Χένα, Ε., Λούκας, Χ. Ναβροζίδης, Γ. (2025). Δεδομένα Δείκτη Ποιότητας Νομοθέτησης (Έκδοση: Δεκέμβριος 2025, Περίοδος: Ιανουάριος 2014 – Δεκέμβριος 2024). Κέντρο Φιλελεύθερων Μελετών.
Η ουσιαστική διαβούλευση προϋποθέτει να είναι διαθέσιμη και η προκαταρκτική ανάλυση συνεπειών ρύθμισης (ΑΣυΡ).α Το ποσοστό των νόμων που συνοδευόταν από έκθεση συνεπειών στη διαβούλευση αυξήθηκε από 27% το 2014 και 7% το 2015 σε 46% το 2023, αλλά υποχώρησε στο 36% το 2024 (Γράφημα 2). Αν και καταγράφεται βελτίωση έναντι της αρχής της περιόδου, το σχετικό ποσοστό παραμένει χαμηλό. Οι πολίτες, οι επιχειρήσεις και οι λοιποί φορείς της κοινωνίας των πολιτών χρειάζονται τις παραδοχές και τις εκτιμήσεις των συντακτών για να μπορούν να τις ελέγξουν και να προτείνουν διορθώσεις.[2, σ. 18–19]
| 2014 | 2015 | 2023 | 2024 | Μεταβολή 2014–2024 | |
|---|---|---|---|---|---|
| Νόμοι με ΑΣΥΡ διαθέσιμη στη διαβούλευση (ποσοστό νόμων) | 27% | 7% | 46% | 36% | +9 π.μ. |
Πηγή: Σαραβάκος, Κ., Καρκατσούλης, Π., Στεφοπούλου, Ε., Χένα, Ε., Λούκας, Χ. Ναβροζίδης, Γ. (2025). Δεδομένα Δείκτη Ποιότητας Νομοθέτησης (Έκδοση: Δεκέμβριος 2025, Περίοδος: Ιανουάριος 2014 – Δεκέμβριος 2024). Κέντρο Φιλελεύθερων Μελετών.
Οι επόμενες βελτιώσεις πρέπει να συνδέσουν το OpenGov με την έγκαιρη δημοσίευση της ΑΣΥΡ και των δεδομένων της, την καταγραφή των μεταβολών μεταξύ διαβούλευσης και κατάθεσης και τις αιτιολογημένες απαντήσεις στα σχόλια. Η αυτόματη ομαδοποίηση σχολίων χρειάζεται ανθρώπινο έλεγχο από ειδική ομάδα και σύνδεση με τα πρωτογενή σχόλια, ώστε να μη χάνονται τεκμηριωμένες μειοψηφικές παρατηρήσεις.
Επιπλέον, παρόλο που η βελτίωση του OpenGov ενισχύει τη διαδικασία της διαβούλευσης, το σημαντικότερο έλλειμμα εντοπίζεται στην απουσία ex post παρακολούθησης της εφαρμογής των νόμων. Για τον λόγο αυτόν, κρίνεται άμεση ανάγκη η δρομολόγηση ενός συστήματος συστηματικής παρακολούθησης της υλοποίησης των ρυθμίσεων. Ο βαθμός που η εφαρμογή του νόμου υλοποιείται με συνέπεια, αλλά και η αποτίμηση της εφαρμογής του αποτελούν σημαντικά βήματα που θα μπορούσαν να ενισχύσουν την αποτελεσματικότητα της νομοθέτησης.
3Θετικά βήματα ως προς την ποσοτικοποίηση των επιπτώσεων, χωρίς ένα πλήρες πλαίσιο εκτίμησης των συνεπειών των νόμων
Η ποσοτική τεκμηρίωση των επιπτώσεων των νόμων κατέχει κεντρική θέση στη διεθνή μεθοδολογία της καλής νομοθέτησης. Οι κατευθυντήριες γραμμές της ΕΕ απαιτούν αναλογική ανάλυση των σημαντικών συνεπειών και σύγκριση επιλογών. Το Better Regulation Toolbox εξειδικεύει τον τρόπο (Tool 11, σ. 72), απαιτώντας τα κόστη και τα οφέλη να ποσοτικοποιούνται όπου είναι δυνατόν, να αποτιμώνται χρηματικά όπου είναι εφικτό και να αιτιολογείται η αδυναμία ποσοτικοποίησης. Ζητά επίσης οι παραδοχές να αναφέρονται, να δικαιολογούνται και να συνδέονται με πηγές.[4, 5, 6, Tool 11]
Η ευρωπαϊκή προσέγγιση περιγράφει συγκεκριμένα εργαλεία: αναλογικότητα της ανάλυσης (Tool 12), στόχους (Tool 15), εναλλακτικές (Tool 16), κόστος και οφέλη (Tools 56–57), Standard Cost Model (Tool 58), σενάριο αναφοράς (Tool 60), πολυκριτηριακή ανάλυση (Tool 62), ανάλυση κόστους–οφέλους (Tool 63), προεξόφληση (Tool 64) και αβεβαιότητα (Tool 65). Η επιλογή μεθόδου εξαρτάται από το πρόβλημα και τη σημασία των επιπτώσεων.[6]
Η σύσταση του ΟΟΣΑ του 2012 ζητά η ανάλυση να ενσωματώνεται νωρίς στη διαμόρφωση πολιτικής και να εξετάζει εναλλακτικές, περιλαμβανομένης της μη ρυθμιστικής παρέμβασης. Οι αρχές του 2020 δίνουν έμφαση στη σύγκριση με την υφιστάμενη κατάσταση, στα άμεσα και έμμεσα κόστη και οφέλη, στην αναλογικότητα και στην παρακολούθηση. Η ειδική οδηγία του 2014 περιγράφει την αποτίμηση του κόστους συμμόρφωσης, η οποία περιλαμβάνει περισσότερα από τον χρόνο συμπλήρωσης διοικητικών εντύπων.[7, σύσταση 4, 8, κεφάλαιο αρχών, 9]
Ποσοτικοποίηση δεν σημαίνει υποχρεωτικά μετατροπή κάθε επίπτωσης σε ευρώ. Σημαίνει, για παράδειγμα, εκτίμηση του αριθμού των επηρεαζόμενων επιχειρήσεων, των ωρών εργασίας που απαιτούνται, των μεταβολών στην πρόσβαση σε μια υπηρεσία ή των εκπομπών που αποφεύγονται. Όπου αξιόπιστη μέτρηση δεν είναι εφικτή, χρειάζονται εξήγηση των περιορισμών και τεκμηριωμένη ποιοτική αξιολόγηση. Η αναλογικότητα επιτρέπει να προσαρμόζεται το βάθος της ανάλυσης στη ρύθμιση, ωστόσο, δεν δικαιολογεί την παράλειψη δεδομένων που μπορούν να συλλεχθούν με εύλογο κόστος.[4, 8, 9]
4Η τυπική παρουσία της ΑΣΥΡ δεν διασφαλίζει τεκμηριωμένη ρυθμιστική πολιτική
Το 2024 το 97,8% των νόμων συνοδευόταν από ΑΣυΡ. Παρά τη σχεδόν καθολική παρουσία της, το 2023 και το 2024 η χρήση ποσοτικών δεδομένων υποχωρεί κοντά στο μηδέν. Το 35% των νόμων είχε αναφορά σε απλούστευση διαδικασιών, χωρίς όμως συστηματική ποσοτική τεκμηρίωση της εξοικονόμησης. Η ύπαρξη μιας έκθεσης και η αναφορά ενός επιδιωκόμενου οφέλους δεν αποδεικνύουν ότι αυτό υπολογίστηκε.[2, σ. 19–21]
| Δείκτης (νόμοι 2024) | Ποσοστό |
|---|---|
| ΑΣυΡ κατά τη νομοθέτηση | 97,8% |
| ΑΣυΡ διαθέσιμη στη διαβούλευση | 36% |
| Αναφορά σε απλούστευση στην ΑΣυΡ | 35% |
| Ποσοτική τεκμηρίωση στην ΑΣυΡ | μηδενική |
Πηγή: Σαραβάκος, Κ., Καρκατσούλης, Π., Στεφοπούλου, Ε., Χένα, Ε., Λούκας, Χ. Ναβροζίδης, Γ. (2025). Δεδομένα Δείκτη Ποιότητας Νομοθέτησης (Έκδοση: Δεκέμβριος 2025, Περίοδος: Ιανουάριος 2014 – Δεκέμβριος 2024). Κέντρο Φιλελεύθερων Μελετών.
Ο ΟΟΣΑ περιγράφει μία ανάλογη αδυναμία, καθώς διαπιστώνει πως η ποσοτικοποίηση στην Ελλάδα επικεντρώνεται στις δημοσιονομικές πτυχές, ενώ οι ευρύτερες συνέπειες για τη διοίκηση, την αγορά, το περιβάλλον και την κοινωνία εξετάζονται ποιοτικά. Επισημαίνει επίσης ανησυχίες για το αν οι ΑΣυΡ αποτυπώνουν επαρκώς τα δυνητικά κόστη και οφέλη.[10, κεφάλαιο Ελλάδα]
Υπάρχουν παράλληλα βελτιώσεις που πρέπει να αναγνωριστούν, όπως το γεγονός πως το 2024 όλες οι τροπολογίες συνοδεύονταν από έκθεση συνεπειών και περίπου το 62% είχε ποσοτικό προσδιορισμό χρηματικής δαπάνης στην έκθεση του Γενικού Λογιστηρίου του Κράτους. Το δεύτερο εύρημα δείχνει πρόοδο στη δημοσιονομική τεκμηρίωση των τροπολογιών, ωστόσο, ούτε σε αυτές καταγράφεται ολοκληρωμένη εκτίμηση των οικονομικών και κοινωνικών συνεπειών.[2, σ. 21–22]
Η επιστημονική βιβλιογραφία σχετικά με την σύνταξη της ΑΣυΡ έχει εντοπίσει αυτό το πρόβλημα ως οριζόντιες αποκλίσεις από τα αποδεκτά πρότυπα ανάλυσης, καταλήγοντας σε τυπική διεκπεραίωση της υποχρέωσης για υποβολή της έκθεσης.[11, 12]
5Το νέο υπόδειγμα αφήνει μεγάλα περιθώρια περιγραφικής συμπλήρωσης
Δεδομένα για το πρόβλημα και σενάριο χωρίς νέα παρέμβαση
Το νέο υπόδειγμα της ΑΣυΡ προβλέπει έγκαιρη έναρξη της ανάλυσης και αξιοποίηση διοικητικών δεδομένων, στατιστικών, μελετών και αξιολογήσεων. Η ενότητα Α1.1 ζητά σαφή περιγραφή του προβλήματος και των αιτιών του, καθώς και τι θα συμβεί αν δεν υπάρξει νέα ρύθμιση. Πρόκειται για θετικά στοιχεία που συμφωνούν με τη λογική της ΑΣυΡ. Ωστόσο, η σύντομη απάντηση έως 200 λέξεις δεν συνοδεύεται από υποχρεωτική δομή για το μέγεθος του προβλήματος, τις διαθέσιμες μετρήσεις, την περίοδο αναφοράς και την αναμενόμενη εξέλιξή του. Η γενική προτροπή χρήσης δεδομένων δεν εξασφαλίζει ότι αυτά θα παρουσιαστούν με συγκρίσιμο τρόπο.[1, γενικές οδηγίες και Α1.1]
Ένα λειτουργικό σενάριο αναφοράς πρέπει να εκτιμά τι θα συμβεί χωρίς τη νέα παρέμβαση, λαμβάνοντας υπόψη τις ήδη ισχύουσες πολιτικές και τις αναμενόμενες εξελίξεις. Η απλή δήλωση ότι «το πρόβλημα θα παραμείνει» δεν αρκεί. Ένα πεδίο με τρέχουσα τιμή, προβολή στον χρόνο, πηγή και βασικές παραδοχές για κάθε κρίσιμο μέγεθος θεωρείται απαραίτητο για την ορθή τεκμηρίωσης της πολιτικής και την αντιστοιχία βάσης που πρέπει να χρησιμοποιείται στη σύγκριση όλων των επιλογών.[1, Α1.1, 8]
Σύγκριση εναλλακτικών επιλογών
Η ενότητα Α2.2 εξετάζει αν ο στόχος μπορεί να επιτευχθεί μέσα από το υφιστάμενο πλαίσιο, αλλαγές διοικητικής πρακτικής ή διαφορετική διάθεση πόρων. Επομένως, δεν απουσιάζουν οι εναλλακτικές, αλλά απουσιάζει ένας υποχρεωτικός συγκριτικός πίνακας που να δείχνει για κάθε ρεαλιστική επιλογή αποτελεσματικότητα, κόστος, επιβαρυνόμενες ομάδες και αβεβαιότητα. Η απάντηση έως 150 λέξεις ευνοεί την αιτιολόγηση της ήδη επιλεγμένης λύσης, χωρίς να υποχρεώνει τον συντάκτη να δείξει γιατί υπερέχει από τις άλλες.[1, Α2.2, 7, 8]
Μετρήσιμοι στόχοι
Η αναφορά στα κριτήρια S.M.A.R.T. αποτελεί χρήσιμη προσθήκη και βελτίωση του σχετικού υποδείγματος. Η ενότητα Α5.2 ζητά τεκμηρίωση για το αν οι στόχοι είναι συγκεκριμένοι, μετρήσιμοι, επιτεύξιμοι, συναφείς και χρονικά προσδιορισμένοι, καθώς και αιτιολόγηση όταν κάποιο κριτήριο δεν πληρούται. Ωστόσο, δεν απαιτεί σταθερά για κάθε στόχο δείκτη, σημερινή τιμή, αριθμητικό στόχο, προθεσμία, πηγή δεδομένων και υπεύθυνο μέτρησης. Στο παράδειγμα ενεργειακής ασφάλειας αναφέρονται πιθανοί δείκτες, χωρίς συγκεκριμένες αριθμητικές τιμές-στόχους. Έτσι, ο συντάκτης μπορεί να χαρακτηρίζει έναν στόχο «μετρήσιμο» χωρίς να προσδιορίζει την επιδιωκόμενη μεταβολή.[1, Α5.1–Α5.2 και παράδειγμα]
Οφέλη, κόστος και κατανομή των επιπτώσεων
Το σημαντικότερο κενό που αφορά την ΑΣυΡ βρίσκεται στην ενότητα Δ για τις ποσοτικές εκτιμήσεις. Τα πεδία Δ1 και Δ2 ζητούν «Ποιοτική αποτίμηση έως 250 λέξεις (συνολικά)» για τα οφέλη και το κόστος αντίστοιχα. Το υπόδειγμα εντοπίζει τομείς επίδρασης και η καθοδήγηση αναγνωρίζει κόστη συμμόρφωσης, υποδομών, εξοπλισμού, κατάρτισης και λειτουργίας. Ωστόσο, απουσιάζει η συστηματική απαίτηση να μετρηθούν οι σχετικές κατηγορίες κόστους, να παρουσιαστούν οι υπολογισμοί και να εξηγηθεί γιατί κάποια σημαντική επίπτωση δεν μπορεί να ποσοτικοποιηθεί.[1, Δ1–Δ3]
Η σχετική έκθεση του Γενικού Λογιστηρίου του Κράτους (ΓΛΚ) σχετικά με τη δημοσιονομική δαπάνη, αποτελεί μόνο μέρος των συνεπειών μιας ρύθμισης. Το κόστος για επιχειρήσεις και πολίτες, η πρόσθετη εργασία των δημόσιων υπηρεσιών και οι συνέπειες για τον ανταγωνισμό μπορούν συχνά να εκτιμηθούν ποσοτικά, χωρίς να ταυτίζονται με κρατικά έσοδα ή δαπάνες. Το Εγχειρίδιο μπορεί μεν να μην απαγορεύει ποσοτικοποίηση, ωστόσο, ο σχεδιασμός των βασικών πεδίων, επιτρέπει να ολοκληρώνεται η αποτίμηση με ποιοτικό κείμενο. Αυτή είναι η ουσιαστικότερη απόκλιση από τη σαφή διεθνή απαίτηση για μέτρηση όπου είναι εφικτή.[1, εισαγωγή Δ και Δ2, 9, 10]
Χρειάζεται επίσης να εμφανίζεται ποιος ωφελείται και ποιος επιβαρύνεται. Μια μικρή επιβάρυνση στο σύνολο της οικονομίας μπορεί να είναι σημαντική για μια πολύ μικρή επιχείρηση ή ένα ευάλωτο νοικοκυριό, και αντιστοίχως μια μακροοικονομική βελτίωση μπορεί να συνεπάγεται επιπτώσεις για συγκεκριμένες κοινωνικές ομάδες ή επιχειρήσεις. Η αναφορά στον ανταγωνισμό, στους Στόχους Βιώσιμης Ανάπτυξης και στα δικαιώματα των ατόμων με αναπηρία είναι θετική, με τα σχετικά πεδία ζητούν εξήγηση και δεν είναι απλά κουτάκια επιλογής. Παραμένει όμως αναγκαίος ένας ρητός έλεγχος δυσμενών και άνισων συνεπειών, ιδίως για μικρές επιχειρήσεις και ομάδες με δυσκολίες πρόσβασης στις υπηρεσίες.[1, Α5.3–Α5.4 και Δ, 8]
Πηγές, αβεβαιότητα και βάθος ανάλυσης
Το υπόδειγμα χρειάζεται πεδία για την προέλευση των δεδομένων, την ποιότητά τους και τις κρίσιμες παραδοχές. Αν μια εκτίμηση βασίζεται σε υποθετικό αριθμό συναλλαγών ή σε μέσο χρόνο εξυπηρέτησης, πρέπει να είναι δυνατόν να ελεγχθεί πώς προέκυψε. Για σημαντικές επιπτώσεις χρειάζονται εύρη τιμών και έλεγχος ευαισθησίας. Η σχετική μεθοδολογική βάση για το κόστος συμμόρφωσης προσφέρεται από τον ΟΟΣΑ και πρέπει να ενσωματωθεί στην ΑΣυΡ.[9]
Το Εγχειρίδιο επιτρέπει προσαρμογή της ανάλυσης στο αντικείμενο και στην πολυπλοκότητα της ρύθμισης, χωρίς ωστόσο να καταγράφει μια πιο συγκεκριμένη διαδικασία αρχικού ελέγχου των επιπτώσεων, ώστε να δικαιολογείται το επιλεγμένο βάθος.[1, γενικές οδηγίες, 8]
6Η ενσωμάτωση του Standard Cost Model είναι ουσιαστικό βήμα προς μία βελτιωμένη έκθεση συνεπειών
Η ενότητα Ε4 και το νέο Παράρτημα αποτελούν τη σημαντικότερη συγκεκριμένη βελτίωση στην ποσοτική αποτίμηση. Το Μοντέλο Σταθερού Κόστους (Standard Cost Model, SCM) αναλύει τις υποχρεώσεις πληροφόρησης σε μετρήσιμες διοικητικές δραστηριότητες. Επιτρέπει να συνδεθούν το πλήθος των επηρεαζόμενων, η συχνότητα της υποχρέωσης, ο απαιτούμενος χρόνος και η αξία της εργασίας.[1, Ε3–Ε4 και Παράρτημα]
Μοντέλο Σταθερού Κόστους (Standard Cost Model)[13]
Στον απλοποιημένο τύπο του μοντέλου, Ν είναι ο αριθμός των επηρεαζόμενων μονάδων, f η ετήσια συχνότητα, t ο χρόνος σε λεπτά και w η αξία της ανθρωποώρας σε ευρώ. Επειδή ο χρόνος μετριέται σε λεπτά, τον διαιρούμε με το 60 ώστε να μετατραπεί σε ώρες. Οι εφάπαξ επιβαρύνσεις χρειάζονται χωριστή παρουσίαση από τις επαναλαμβανόμενες. Αν απαιτούνται εξωτερικοί συνεργάτες ή πρόσθετες αγορές, αυτά τα κόστη πρέπει επίσης να αποτυπώνονται.[1, Παράρτημα, 9]
Το όφελος μιας ρύθμισης δεν είναι μόνο ότι προκύπτει ένα χρηματικό μέγεθος. Ο υπολογισμός υποχρεώνει τον συντάκτη να εξηγήσει πόσους αφορά η υποχρέωση και τι πρέπει να κάνουν. Έτσι μπορεί να ελεγχθεί ένας ισχυρισμός απλούστευσης και να συγκριθεί η προηγούμενη με τη νέα διαδικασία. Οι εικόνες της ψηφιακής εφαρμογής στο Παράρτημα περιλαμβάνουν προηγούμενο και νέο κόστος και διαφορά. Συνεπώς, το Εγχειρίδιο εισάγει πλήρως την καθαρή μεταβολή των βαρών.[1, Παράρτημα, Εικόνες 1–3]
Το SCM αφορά διοικητικά κόστη και βάρη, αλλά δεν αποτελεί συνολική μέθοδο αξιολόγησης όλων των συνεπειών. Για παράδειγμα, μια μείωση του χρόνου υποβολής στοιχείων μπορεί να συνυπάρχει με υψηλό κόστος εξοπλισμού ή με σοβαρή περιβαλλοντική επίπτωση. Το Παράρτημα χρειάζεται να οριοθετεί καθαρά το εργαλείο, ώστε η μέτρηση γραφειοκρατίας να μην υποκαθιστά την ευρύτερη ΑΣυΡ. Η ευρωπαϊκή μεθοδολογία διακρίνει τα διοικητικά βάρη από τις δραστηριότητες που θα πραγματοποιούνταν και χωρίς τη νομική υποχρέωση, δηλαδή τα κόστη business as usual.[1, Παράρτημα, 6, Tool 58, 9]
Η απλοποίηση του μοντέλου είναι θεμιτή ως αρχικό βήμα, αλλά χρειάζεται έλεγχο των δεδομένων εισόδου. Οι χρόνοι 10, 30 και 60 λεπτών στο Παράρτημα είναι ενδεικτικοί και υπάρχει δυνατότητα καταχώρισης άλλης τιμής. Δεν αποτελούν υποχρεωτική καθολική ταξινόμηση όλων των διαδικασιών. Ειδικά τα 60 λεπτά φυσικής παρουσίας περιγράφουν μετάβαση και αναμονή και ενδέχεται να μην καλύπτουν προετοιμασία, συλλογή δικαιολογητικών και διορθώσεις. Οι πρότυπες τιμές και η διαφοροποίηση πολιτών και επιχειρήσεων χρειάζονται δημοσιευμένη τεκμηρίωση και ενημέρωση.[1, Παράρτημα, οδηγίες χρόνου και ανθρωποώρας]
Υπάρχουν και συγκεκριμένα σφάλματα που πρέπει να διορθωθούν στο νέο υπόδειγμα. Στον Πίνακα 3 του Παραρτήματος ο τύπος εμφανίζεται ως Α×Β×Γ×κόστος ανθρωποώρας, ενώ η Α είναι ο τίτλος της διαδικασίας και ο χρόνος βρίσκεται στη Δ. Στο πεδίο Ε.4 του Οδηγού ο τύπος γράφεται ορθά ως Β×Γ×Δ×κόστος ανθρωποώρας, αλλά ούτε εκεί γίνεται μετατροπή των μονάδων. Με τον χρόνο σε λεπτά και το κόστος ανά ανθρωποώρα, ο υπολογισμός πρέπει να είναι Β×Γ×(Δ/60)×κόστος ανθρωποώρας. Η επεξήγηση του χρόνου εμφανίζεται επίσης κάτω από τον τίτλο «Στήλη Γ», αντί για τη Δ, ενώ για τη συχνότητα δεν δίνεται χωριστή οδηγία. Πρόκειται για εσωτερικές ασυνέπειες που επηρεάζουν την κατανόηση της μεθόδου.[1, Παράρτημα, Πίνακας 3 και οδηγίες]


Τέλος, η αρχική εφαρμογή περιγράφεται ως πιλοτική σε συμφωνημένους τομείς και το ΕΚΤ «δύναται» ή «μπορεί» να παρέχει δεδομένα και υποστήριξη. Ο απλοποιημένος πίνακας εξαιρεί τη μέτρηση της επιβάρυνσης της ίδιας της δημόσιας διοίκησης. Χρειάζονται σαφή κριτήρια κάλυψης, χρονοδιάγραμμα επέκτασης και κατανομή ευθυνών για τον έλεγχο των μετρήσεων. Τα διοικητικά βάρη που καταργούνται πρέπει να συγκρίνονται με εκείνα που προστίθενται, χωρίς να παραβλέπεται η μεταφορά εργασίας σε δήμους ή άλλους δημόσιους φορείς.[1, Παράρτημα]
7Η εφαρμογή των οδηγιών χρειάζεται δεδομένα, ικανότητα και έλεγχο
Η υπάρχουσα βελτίωση του υποδείγματος της ΑΣυΡ αλλά και ο περαιτέρω εμπλουτισμός της είναι αναγκαία βήματα, αλλά δεν αρκούν για να βελτιωθούν οι αναλύσεις. Το ίδιο το Εγχειρίδιο δηλώνει ότι οι εμπλεκόμενοι στη νομοπαρασκευαστική διαδικασία δεσμεύονται από τις κατευθύνσεις του, ωστόσο, το ερώτημα είναι αν οι απαιτήσεις έχουν επαρκή σαφήνεια και αν ελέγχεται η ουσιαστική εφαρμογή τους. Η εμπειρία της σχεδόν καθολικής παρουσίας ΑΣυΡ με ελάχιστα ποσοτικά δεδομένα δείχνει ότι η τυπική υποχρέωση δεν εγγυάται αναλυτική επάρκεια.[1, εισαγωγή, 2, σ. 19–21]
Οι νομοπαρασκευαστικές και νομοτεχνικές ομάδες πρέπει να ενσωματώνουν διοικητικά και στατιστικά δεδομένα από την αρχή της εργασίας τους, να εξηγούν τις εναλλακτικές και να τεκμηριώνουν τις εκτιμήσεις. Αυτό απαιτεί συνεργασία νομικών, οικονομολόγων, ειδικών της πολιτικής και αναλυτών δεδομένων. Η γνώση του σκοπού της ρύθμισης δεν ταυτίζεται με τη γνώση του μεγέθους των συνεπειών της. Χρειάζονται χρόνος για συλλογή στοιχείων, πρόσβαση στα πληροφοριακά συστήματα, εκπαίδευση και κοινά υπολογιστικά εργαλεία.[1, γενικές οδηγίες, 8, 14]
Το υπάρχον σύστημα διαθέτει όργανα ελέγχου, η Επιτροπή Αξιολόγησης Ποιότητας της Νομοπαρασκευαστικής Διαδικασίας, η οποία εξετάζει νομοσχέδια και ΑΣυΡ πριν από την εισαγωγή τους στη Βουλή. Η πρόταση, επομένως, αφορά την ενίσχυση και τη συγκεκριμενοποίηση του ελέγχου, όπως δημοσιευμένα κριτήρια αναλυτικής ποιότητας, αιτιολογημένες παρατηρήσεις και επιστροφή ανεπαρκών εκθέσεων για συμπλήρωση. Η ευρωπαϊκή Επιτροπή Ρυθμιστικού Ελέγχου (Regulatory Scrutiny Board), αποτελεί ένα ανεξάρτητο όργανο εντός της Ευρωπαϊκής Επιτροπής, ελέγχει την ποιότητα όλων των σχεδίων εκτίμησης επιπτώσεων με βάση τα πρότυπα του Better Regulation Toolbox και εκδίδει δημοσιευμένες γνώμες (θετική, θετική με επιφυλάξεις ή αρνητική) με συστάσεις βελτίωσης. Χωρίς θετική γνώμη, η πρόταση δεν προχωρά προς έγκριση· σε περίπτωση αρνητικής γνώμης, η έκθεση πρέπει να αναθεωρηθεί και να υποβληθεί εκ νέου. Αποτελεί, έτσι, ένα χρήσιμο παράδειγμα θεσμικού ελέγχου της ανάλυσης, χωρίς να απαιτείται ακριβής αντιγραφή της οργανωτικής του μορφής.[10, 15]
Η σχετική βιβλιογραφία συνδέει την αποτελεσματικότητα της ΑΣυΡ με το πώς χρησιμοποιείται μέσα στη διοίκηση. Για την ελληνική περίπτωση προκύπτει μια συγκεκριμένη οργανωτική ανάγκη: οι συντάκτες πρέπει να μπορούν να ελέγχουν τις αρχικές τους παραδοχές, και ο έλεγχος ποιότητας να μπορεί να αμφισβητεί την τεκμηρίωση μιας ήδη προτιμώμενης επιλογής. Πρόκειται για συμπέρασμα της παρούσας ανάλυσης με βάση τη βιβλιογραφία.[16–18]
Προτείνουμε οι απαντήσεις «δεν υπάρχουν δεδομένα» να συνοδεύονται από τις πηγές που αναζητήθηκαν, τον λόγο της έλλειψης, την καλύτερη διαθέσιμη εκτίμηση και ένα σχέδιο βελτίωσης της πληροφορίας. Για σημαντικές επιπτώσεις, η ανεξήγητη απουσία μέτρησης πρέπει να οδηγεί σε συμπλήρωση της έκθεσης. Η προκαταρκτική ΑΣυΡ χρειάζεται να δημοσιεύεται στη διαβούλευση και να επικαιροποιείται όταν αλλάζουν ουσιωδώς οι διατάξεις. Αντίστοιχη επανεκτίμηση χρειάζονται οι σημαντικές τροπολογίες και οι κανονιστικές πράξεις που εξειδικεύουν την εφαρμογή.[1, γενικές οδηγίες, 8, 10]
8Η μέτρηση πρέπει να συνεχίζεται μετά την ψήφιση
Οι ενότητες Ε1–Ε3 αποτυπώνουν αρμόδιους φορείς, αναγκαίες κανονιστικές πράξεις και διοικητικές διαδικασίες. Αυτή η σύνδεση της ρύθμισης με την εφαρμογή της είναι χρήσιμη, ωστόσο, δεν υποκαθιστά ένα συγκεκριμένο σχέδιο παρακολούθησης αποτελεσμάτων. Χρειάζονται δείκτες, αρχικές τιμές, στόχοι, συχνότητα συλλογής, υπεύθυνη υπηρεσία, πόροι και χρόνος αξιολόγησης. Η έκδοση μιας υπουργικής απόφασης αποτελεί ενέργεια εφαρμογής· η μείωση του χρόνου εξυπηρέτησης ή η αύξηση της πρόσβασης αποτελεί αποτέλεσμα.[1, Α5 και Ε1–Ε3]
Ο ΟΟΣΑ το 2025 χαρακτήριζε την εκ των υστέρων αξιολόγηση στην Ελλάδα ακόμη περιορισμένη και την εφαρμογή των σχετικών απαιτήσεων ανεπαρκή. Η ευρωπαϊκή μεθοδολογία συνδέει την αρχική εκτίμηση με παρακολούθηση και μεταγενέστερη αξιολόγηση. Προτείνουμε κάθε σημαντική ρύθμιση να συνοδεύεται από σχέδιο επανελέγχου των προβλέψεων. Για το SCM αυτό σημαίνει σύγκριση του εκτιμημένου με τον πραγματικό χρόνο και όγκο συναλλαγών, ώστε να διορθώνονται οι συντελεστές και να διαπιστώνεται αν η εξοικονόμηση πραγματοποιήθηκε.[10, 6, Tools 43–44, 9]
Η αναβάθμιση του OpenGov και η εισαγωγή του SCM προσφέρουν εργαλεία για την επόμενη φάση. Η κριτική μας εστιάζει στο ότι οι σαφείς διεθνείς απαιτήσεις ποσοτικοποίησης χρειάζεται να μετατραπούν σε συγκεκριμένα υποχρεωτικά πεδία, αξιόπιστα δεδομένα και ουσιαστικό έλεγχο εφαρμογής. Η πρόοδος θα κριθεί από τις δημοσιευμένες ΑΣΥΡ: αν οι ομάδες μετρούν τα σημαντικά (θετικά ή αρνητικά) αποτελέσματα, συγκρίνουν επιλογές και επαληθεύουν εκ των υστέρων τις εκτιμήσεις τους.
Προτεινόμενες απαιτήσεις συμπλήρωσης και ελέγχου
| Θέμα | Τι καταχωρείται | Τι ελέγχεται |
|---|---|---|
| Πρόβλημα και σενάριο αναφοράς | Τρέχον μέγεθος, εξέλιξη χωρίς νέα παρέμβαση, πληθυσμός, πηγή και παραδοχές. | Ελέγχεται αν η αναγκαιότητα προκύπτει από στοιχεία και αν όλες οι επιλογές συγκρίνονται με την ίδια βάση. |
| Εναλλακτικές και στόχοι | Συγκριτικός πίνακας επιλογών. Δείκτης, σημερινή τιμή, στόχος και προθεσμία ανά επιδιωκόμενο αποτέλεσμα. | Αιτιολογείται η προτίμηση μιας λύσης και προσδιορίζεται η μεταβολή που πρέπει να επιτύχει. |
| Ποσοτική εκτίμηση | Μέγεθος σημαντικών οφελών και κόστους, μονάδα, χρονικός ορίζοντας, υπολογισμός και πηγή. Εξήγηση όταν δεν είναι εφικτή η μέτρηση. | Η απλή περιγραφή σημαντικών, μετρήσιμων συνεπειών δεν θεωρείται επαρκής. |
| SCM και κατανομή βαρών | Πληθυσμός, συχνότητα, χρόνος, τεκμηριωμένη τιμή ανθρωποώρας, παλαιό και νέο κόστος, εφάπαξ επιβαρύνσεις και κόστη που θα υπήρχαν χωρίς τη ρύθμιση. | Ελέγχονται οι μονάδες και τα δεδομένα. Διακρίνονται πολίτες, επιχειρήσεις και δημόσιοι φορείς. |
| Διαβούλευση και αναθεώρηση | Προκαταρκτική ΑΣΥΡ μαζί με το νομοσχέδιο. Δεδομένα, απαντήσεις στα σχόλια και επικαιροποίηση μετά από ουσιώδεις αλλαγές. | Ελέγχεται αν η δημόσια συμμετοχή μπορεί να αξιολογήσει τις παραδοχές πριν από την τελική απόφαση. |
| Παρακολούθηση | Υπεύθυνος μέτρησης, πηγές, συχνότητα συλλογής, πόροι και χρόνος εκ των υστέρων αξιολόγησης. | Οι αρχικές προβλέψεις συγκρίνονται με τα πραγματικά αποτελέσματα και διορθώνονται οι εκτιμήσεις. |
Σημειώσεις
- αΕίναι σημαντικό να σημειωθεί πως από το ισχύον υπόδειγμα απουσιάζει η αρχική ευσύνοπτη πληροφόρηση για την ρύθμιση, από την οποία οι ενδιαφερόμενοι φορείς μπορούν να ενημερωθούν για τα βασικά σημεία της. Η συγκεκριμένη ενότητα ήταν διαθέσιμη στο υπόδειγμα που ίσχυε πριν το 2019 και συνιστάται στην διεθνή βιβλιογραφία. ↩
Πηγές και βιβλιογραφία
- Γενική Γραμματεία Νομικών και Κοινοβουλευτικών Θεμάτων (2026). Εγχειρίδιο Ανάλυσης Συνεπειών Ρύθμισης. Επικαιροποιημένος Οδηγός Συμπλήρωσης, Υπόδειγμα και Παράρτημα. Αύγουστος 2026. Συνημμένη έκδοση αρχείου 21.8.2026. Κρίσιμες ενότητες: γενικές οδηγίες, Α1.1, Α2.2, Α5, Γ1–Γ3, Δ1–Δ3, Ε1–Ε5 και Παράρτημα μεθοδολογίας μέτρησης διοικητικών βαρών.
- Καρκατσούλης, Π., Στεφοπούλου, Ε., και Σαραβάκος, Κ. (2025). Δείκτης Ποιότητας Νομοθέτησης 2024. Κέντρο Φιλελεύθερων Μελετών – Μάρκος Δραγούμης. Δεκέμβριος 2025. Συνημμένο PoiotitaNomothetisis_December_24.pdf. Μεθοδολογία σ. 8–10. Διαβούλευση σ. 18–19. ΑΣΥΡ σ. 19–21. Τροπολογίες σ. 21–23. Τα στοιχεία αφορούν την περίοδο 2014–2024.
- Υπουργείο Ψηφιακής Διακυβέρνησης (2026). Σε λειτουργία η αναβαθμισμένη ψηφιακή πλατφόρμα OpenGov.gr – Σε νέα εποχή περνά η δημόσια διαβούλευση σχεδίων νόμου με την αξιοποίηση της Τεχνητής Νοημοσύνης. Ανακοίνωση 21 Σεπτεμβρίου 2026. Σύνδεσμος πηγής ↗
- European Commission (2021). Better Regulation Guidelines. SWD(2021) 305 final, 3 November 2021. Ιδίως το κεφάλαιο III για την ανάλυση επιπτώσεων. Σύνδεσμος πηγής ↗
- European Commission. Impact assessments. Περιγραφή του σκοπού, των σταδίων και της αξιολόγησης επιλογών. Συμπληρωματική πηγή για το ευρωπαϊκό πλαίσιο. Ηλεκτρονική πηγή, έλεγχος 1 Οκτωβρίου 2026. Σύνδεσμος πηγής ↗
- European Commission (2025). Better Regulation Toolbox. December 2025 edition. Tools 11 (σ. 66–84, ιδίως σ. 72), 12 (σ. 85–89), 15 (σ. 112–114), 16 (σ. 115–123), 23 (SMEs), 43–44 (παρακολούθηση), 56–57 (κόστος και οφέλη), 58 (SCM, σ. 526–535), 59 (one in, one out), 60 (σενάριο αναφοράς, σ. 544–550), 62–65 (μέθοδοι και αβεβαιότητα), 67 (πηγές και δεδομένα). Η αρίθμηση των Tools 58–59 συμφωνεί με τις αναφορές του ελληνικού Παραρτήματος. Σύνδεσμος πηγής ↗
- OECD (2012). Recommendation of the Council on Regulatory Policy and Governance. OECD/LEGAL/0390. Ιδίως συστάσεις 3–5 για συμμετοχή, εκ των προτέρων ανάλυση και εκ των υστέρων έλεγχο. Σύνδεσμος πηγής ↗
- OECD (2020). Regulatory Impact Assessment. OECD Best Practice Principles for Regulatory Policy. OECD Publishing, Paris. DOI: 10.1787/7a9638cb-en. Σύνδεσμος πηγής ↗
- OECD (2014). OECD Regulatory Compliance Cost Assessment Guidance. OECD Publishing, Paris. DOI: 10.1787/9789264209657-en. Σύνδεσμος πηγής ↗
- OECD (2025). OECD Regulatory Policy Outlook 2025. OECD Publishing, Paris. DOI: 10.1787/56b60e39-en. Κεφάλαιο Greece. Το κεφάλαιο αναφέρεται σε ποσοτικοποίηση, διαβούλευση, εποπτεία και εκ των υστέρων αξιολόγηση. Πηγές δεικτών: έρευνες iREG 2021 και 2024. Σύνδεσμος πηγής ↗
- Hahn, R. W., και Tetlock, P. C. (2008). Has Economic Analysis Improved Regulatory Decisions? Journal of Economic Perspectives, 22(1), 67–84. DOI: 10.1257/jep.22.1.67. Σύνδεσμος πηγής ↗
- Dunlop, C. A., Maggetti, M., Radaelli, C. M., και Russel, D. (2012). The many uses of regulatory impact assessment: A meta-analysis of EU and UK cases. Regulation & Governance, 6(1), 23–45. DOI: 10.1111/j.1748-5991.2011.01123.x. Σύνδεσμος πηγής ↗
- SCM Network (2004). International Standard Cost Model Manual: Measuring and reducing administrative burdens for businesses. Σύνδεσμος πηγής ↗
- OECD (2022). Better Regulation Practices across the European Union 2022. OECD Publishing, Paris. DOI: 10.1787/6e4b095d-en. Συγκριτικό πλαίσιο για εφαρμογή της RIA, ικανότητα και έλεγχο ποιότητας. Σύνδεσμος πηγής ↗
- European Commission. Regulatory Scrutiny Board. Θεσμικός ρόλος και έλεγχος ποιότητας αναλύσεων επιπτώσεων. Ηλεκτρονική πηγή, έλεγχος 1 Οκτωβρίου 2026. Σύνδεσμος πηγής ↗
- Radaelli, C. M. (2009). Measuring policy learning: regulatory impact assessment in Europe. Journal of European Public Policy, 16(8), 1145–1164. DOI: 10.1080/13501760903332647. Σύνδεσμος πηγής ↗
- Drummond, J. R., και Radaelli, C. M. (2024). Behavioural Analysis and Regulatory Impact Assessment. European Journal of Risk Regulation, 15, 950–965. DOI: 10.1017/err.2024.1. Σύνδεσμος πηγής ↗
- Staroňová, K. (2010). Regulatory Impact Assessment: Formal Institutionalization and Practice. Journal of Public Policy, 30(1), 117–136. DOI: 10.1017/S0143814X09990201. Σύνδεσμος πηγής ↗
 Επιστροφή στη λίστα