
Ελληνικό Πάνελ Οικονομολόγων Ερώτηση #75 Σεπτέμβριος 2026
Τον Σεπτέμβριο απευθυνθήκαμε στα μέλη του Ελληνικού Πάνελ Οικονομολόγων, για να μάθουμε τις απόψεις τους σχετικά με το εάν το μέτρο που εξήγγειλε ο Πρωθυπουργός στη ΔΕΘ για τη δημιουργία αποταμιευτικών λογαριασμών για παιδιά κατά τα δύο πρώτα χρόνια της ζωής τους, με το κράτος να προσθέτει ποσό ίσο με τις καταθέσεις των γονέων, έως αρχικά 1.200 ευρώ ετησίως, και το κεφάλαιο να παραμένει δεσμευμένο μέχρι την ενηλικίωση, κινείται στη σωστή κατεύθυνση.
Αυτές είναι οι απαντήσεις τους:
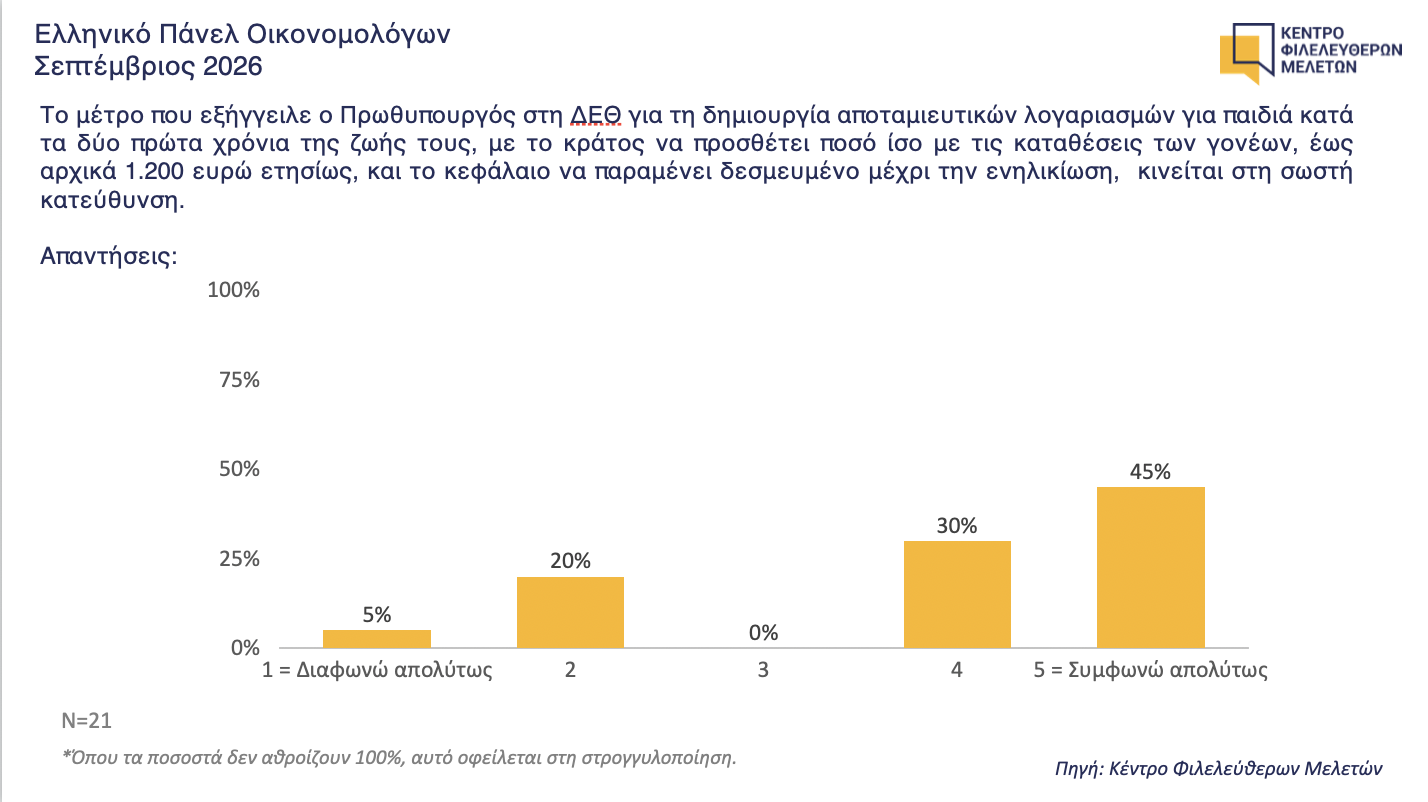
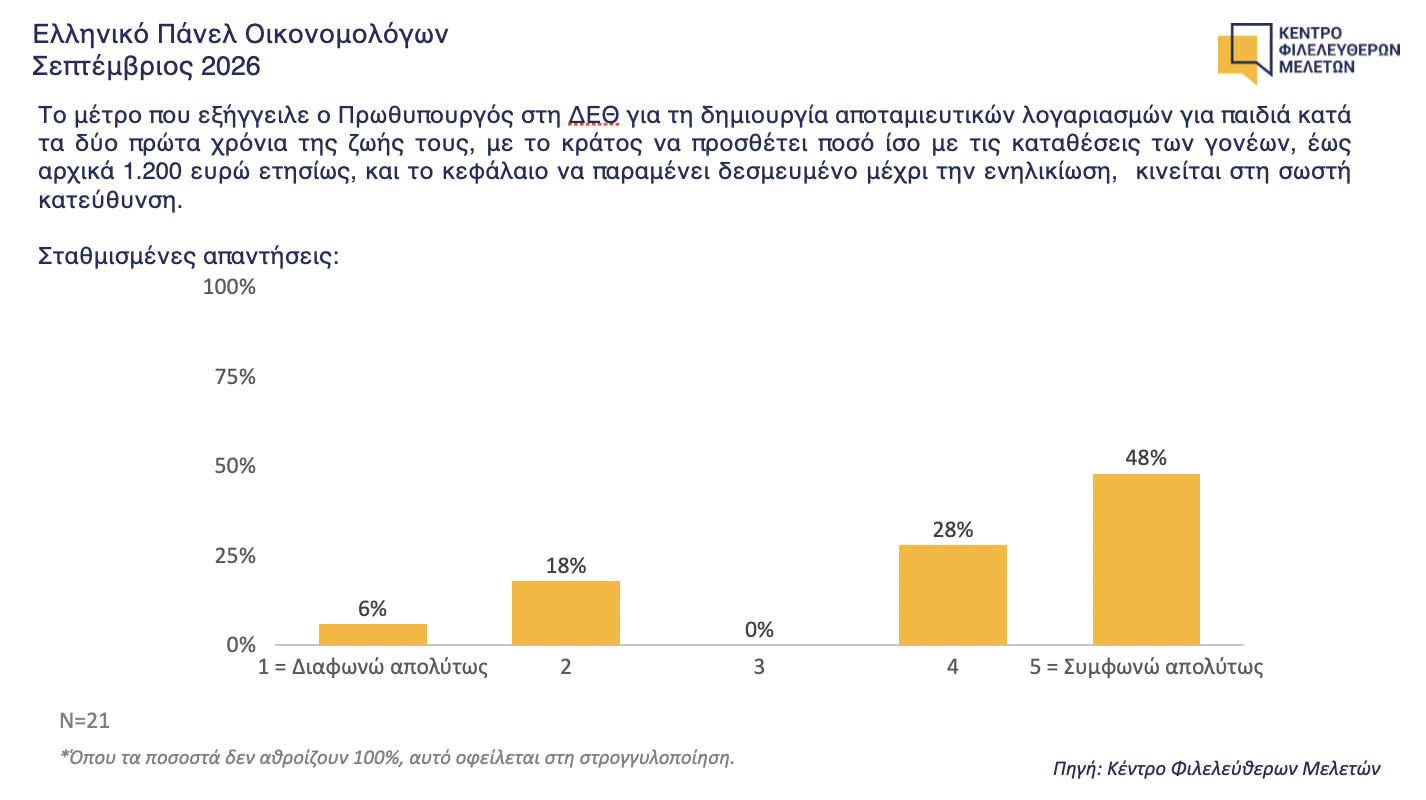
(Ψήφος: 1= Διαφωνώ απολύτως, 5=Συμφωνώ απολύτως & Βαθμός βεβαιότητας: 1=Καθόλου βέβαιος-α, 5=Απολύτως βέβαιος-α).
| Ονοματεπώνυμο | Φορέας | Απάντηση | Βεβαιότητα | Σχόλιο | |||||
|---|---|---|---|---|---|---|---|---|---|
| Σωτήρης Γεωργανάς | City, Πανεπιστημιο του Λονδινου | 5 | 4 | Γενικά, η αποταμιευτική κουλτούρα είναι αδύναμη στην Ελλάδα και ακόμα περισσότερο η επενδυτική. Αν επενδύονται τα κεφάλαια, θα είναι καλή ενίσχυσή της, πέρα από το γεγονός ότι ενθαρρύνονται γονείς να ετοιμάζουν ένα κεφάλαιο που θα χρησιμοποιήσουν τα παιδιά για σπουδές ή τυχόν έξοδα έναρξης επαγγέλματος. | |||||
| Χρήστος Γκενάκος | University of Cambridge και Οικονομικό Πανεπιστήμιο Αθηνών | 5 | 5 | ||||||
| Πάνος Καζάκος | Εθνικό και Καποδιστριακό Πανεπιστήμιο Αθηνών, ομότιμος καθηγητής | 5 | 5 | ||||||
| Θεόδωρος Π. Λιανός | Οικονομικό Πανεπιστήμιο Αθηνών | 5 | 5 | ||||||
| Ελένη Λουρή | Οικονομικό Πανεπιστήμιο Αθηνών | 5 | 4 | ||||||
| Δάφνη Νικολίτσα | Πανεπιστήμιο Κρήτης | 5 | 5 | ||||||
| Θανάσης Στέγγος | University of Guelph | 5 | 5 | ||||||
| Μιχάλης Χαλιάσος | Goethe University Frankfurt και CEPR | 5 | 5 | ||||||
| Γιώργος Χαντζηνικολάου | Τραπεζα Πειραιως, Χρηματιστηριο, Ενωση Τραπεζων | 5 | 5 | ||||||
| Ιωάννης Βενέτης | Πανεπιστήμιο Πατρών | 4 | 4 | ||||||
| Zαχαρίας Μπραγουδάκης | Τράπεζα της Ελλάδος | 4 | 4 | ||||||
| Νίκος Οικονομίδης | Stern School of Business, NYU | 4 | 4 | Κινείται προς τη σωστή κατεύθυνση, αλλά είναι ελλιπές και υποτονικό. Όταν δεσμεύουμε κεφάλαια για 15-20 χρόνια, περιμένουμε η απόδοση να είναι πολύ μεγαλύτερη από 3-4% που θα δώσουν οι τράπεζες. Πρέπει τα χρήματα να επενδυθούν στη χρηματαγορά ή τουλάχιστον οι γονείς να έχουν αυτή την επιλογή. Μόνο έτσι η «προίκα» των νέων θα είναι αρκετά μεγαλύτερη και θα έχουν μάθει να παίρνουν ρίσκο στη ζωή τους. | |||||
| Γεώργιος Πάνος | University of Glasgow | 4 | 5 | Το μέτρο κινείται στη σωστή κατεύθυνση, αλλά θεωρώ σημαντικό να υπάρχει μία αρχική κρατική κατάθεση για κάθε παιδί, ανεξάρτητα από τη δυνατότητα αποταμίευσης των γονέων, ώστε να μη μείνει κανένα παιδί πίσω. Παράλληλα, ο λογαριασμός πρέπει να συνδεθεί με χρηματοοικονομική εκπαίδευση. Στόχος δεν είναι μόνο να συγκεντρωθεί ένα κεφάλαιο μέχρι τα 18, αλλά οι νέοι να μάθουν να το διαχειρίζονται ενεργά, να το αξιοποιούν σωστά στην ενήλικη ζωή τους και να αποκτούν ουσιαστικά κίνητρα για αποταμίευση και επένδυση. | |||||
| Αθανάσιος Ταγκαλάκης | Πανεπιστήμιο Πατρών | 4 | 4 | ||||||
| Μαργαρίτα Τσούτσουρα | Cornell University | 4 | 4 | ||||||
| Χάρης Βλάδος | Δημοκρίτειο Πανεπιστήμιο Θράκης και Πανεπιστήμιο Λευκωσίας | 2 | 4 | ||||||
| Κώστας Μεγήρ | Yale University | 2 | 4 | ||||||
| Αθανάσιος Π. Παπαδόπουλος | Πανεπιστήμιο Κρήτης | 2 | 3 | ||||||
| Στέλιος Περράκης | Concordia University | 2 | 5 | Καθαρή δημαγωγία! Δηλαδή, όσοι έχουν λεφτά για να δημιουργήσουν αποταμιευτικούς λογαριασμούς για τα παιδιά τους θα παίρνουν και απ' το κράτος. Τι θα γίνει μ'αυτούς που δεν έχουν; | |||||
| Γιώργος Σταματόπουλος | Πανεπιστήμιο Κρήτης | 1 | 5 |
 Επιστροφή στη λίστα
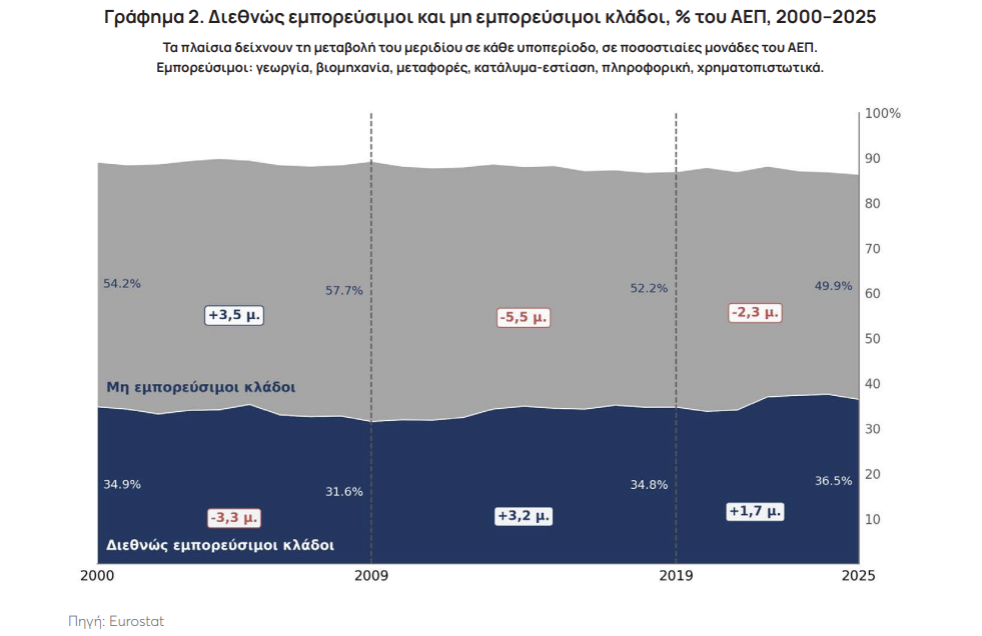
Μόνο η μεταποίηση και η πληροφορική παράγουν σήμερα περισσότερο από ό,τι πριν από την κρίση Η ελληνική οικονομία έχει ανακτήσει σημαντικό μέρος του προσανατολισμού της προς […]

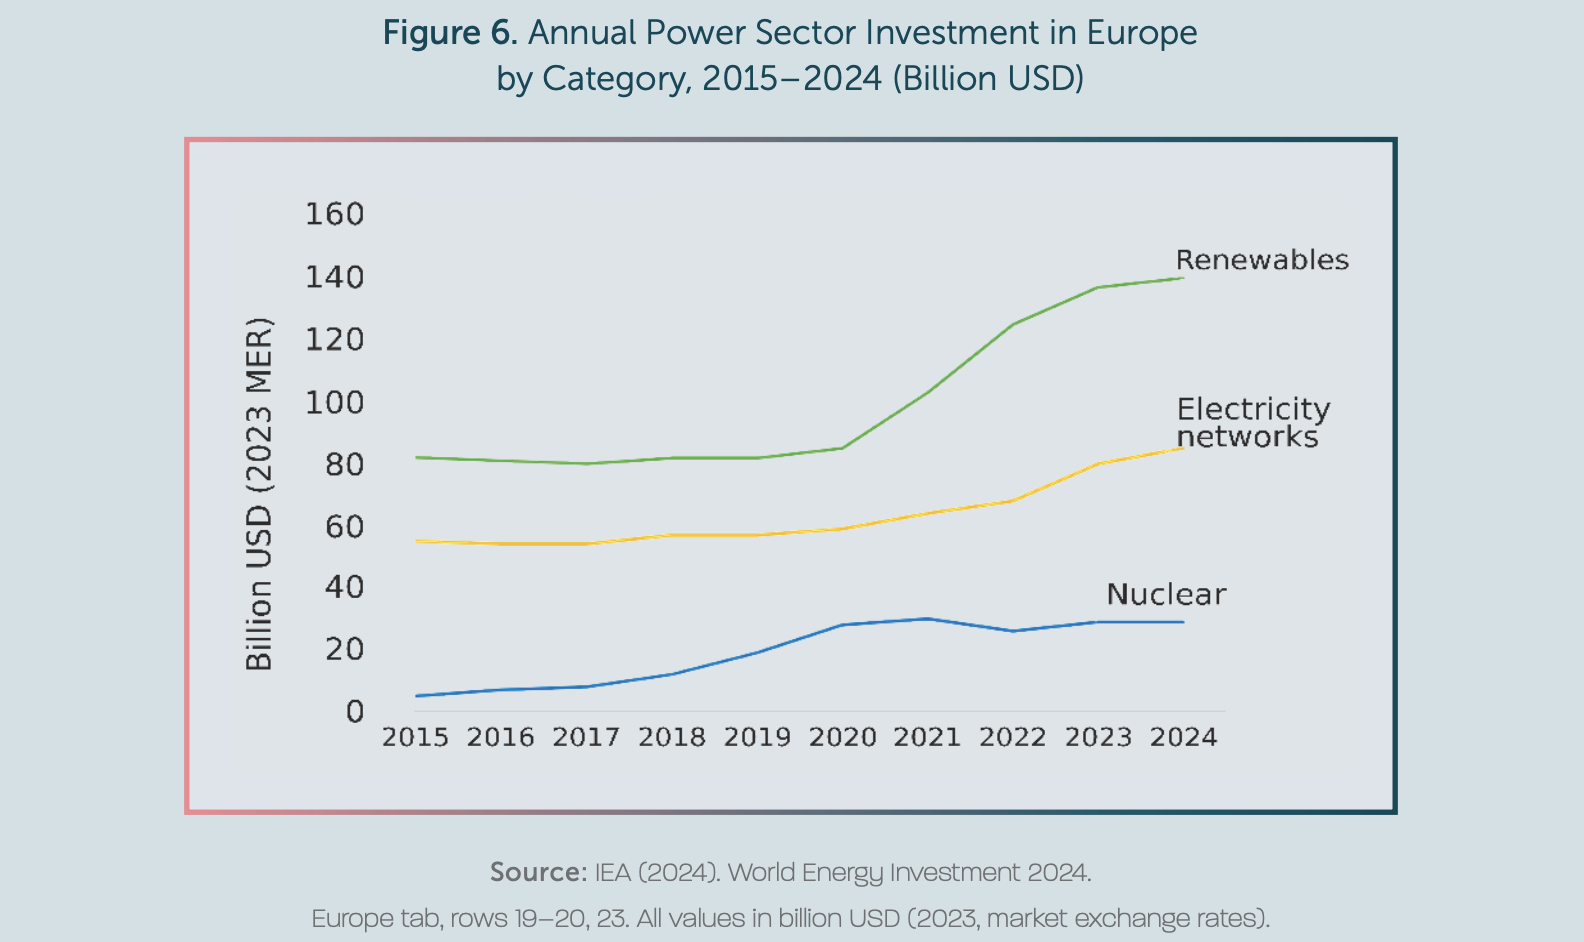
Σε μια χρονική συγκυρία κατά την οποία η Ελλάδα ανοίγει θεσμικά τη συζήτηση για την πιθανή αξιοποίηση της πυρηνικής ενέργειας και ειδικότερα των μικρών αρθρωτών αντιδραστήρων […]
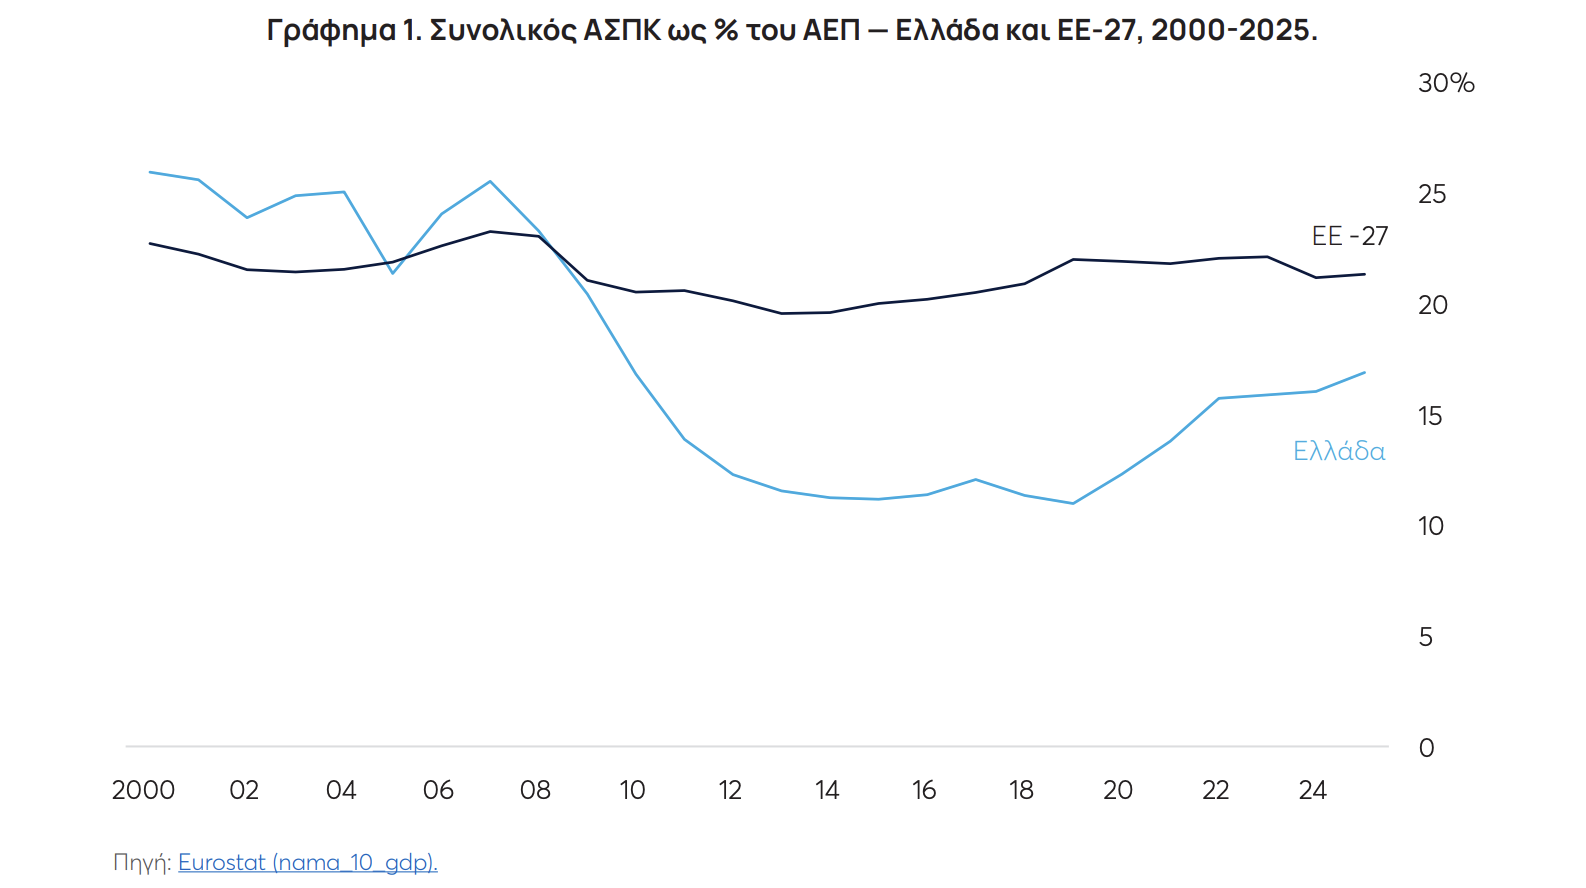
Η υστέρηση εντοπίζεται κυρίως στις ιδιωτικές επενδύσεις – Κατοικίες, λοιπές κατασκευές και πνευματική ιδιοκτησία συγκεντρώνουν το μεγαλύτερο μέρος του επενδυτικού χάσματος. Παρά τη σταδιακή ανάκαμψη μετά […]